
空き家を相続したら最初にやること|期限つきの手続き一覧
本記事はプロモーションを含みます。
空き家を相続したら、最初の3か月で「相続するか、放棄するか」を決めるところから始めます。相続放棄は、自分が相続人になったと知った時から3か月以内に家庭裁判所へ申し出る必要があるからです(民法第915条)。そのあと相続税の申告が要るかを10か月以内に確かめ、相続登記を3年以内に済ませます(2024年4月から義務)。売るつもりなら、空き家の3,000万円特別控除が使える売却期限から逆算してください。
期限は手続きごとに「いつから数えるか」が違います。たとえば2023年10月に相続した空き家をこの控除を使って売るなら、期限は2026年12月31日です。2024年4月より前に相続して登記していない不動産は、2027年3月31日までに相続登記をする必要があります(参照日:2026年9月25日)。
タップできる目次
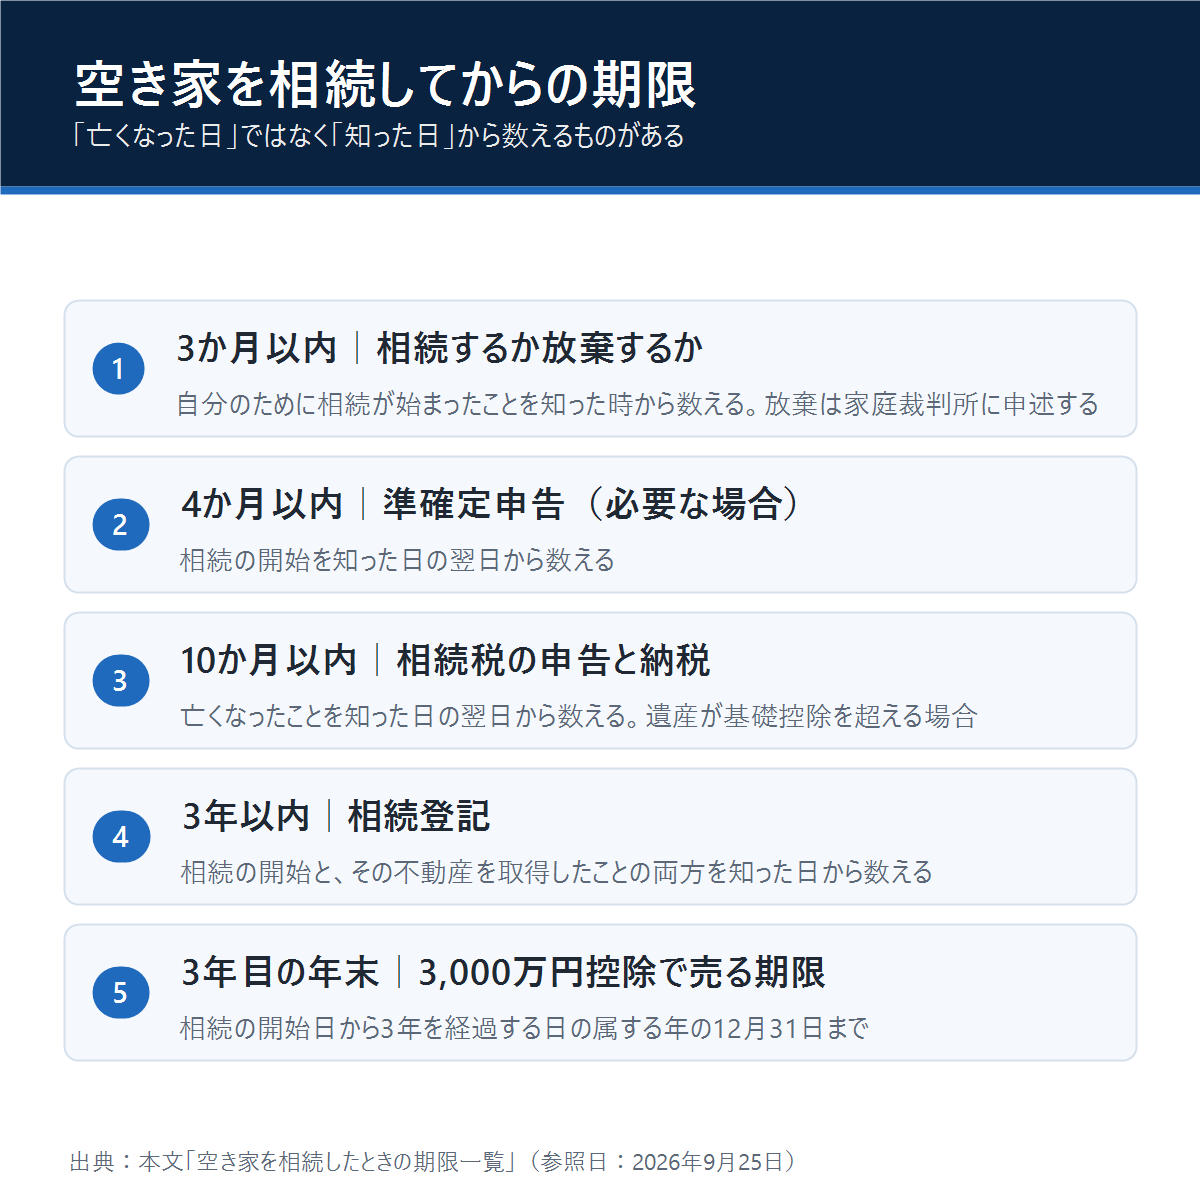
空き家を相続したときの期限一覧|数え始める日が手続きごとに違う
主な期限を、数え始める日と一緒に並べます。「亡くなった日から」ではなく「知った時から」「知った日の翌日から」と定められているものがあるので、根拠の条文とあわせて確かめてください。
スクロールできます
| 手続き | 期限 | 数え始める日 | 根拠 |
|---|---|---|---|
| 相続するか放棄するかを決める(相続放棄・限定承認) | 3か月以内 | 自分のために相続が始まったことを知った時 | 民法第915条第1項 |
| 準確定申告(亡くなった人の所得税。必要な場合) | 4か月以内 | 相続の開始を知った日の翌日 | 所得税法第124条・第125条 |
| 相続税の申告と納税(遺産が基礎控除を超える場合) | 10か月以内 | 亡くなったことを知った日の翌日 | 相続税法第27条第1項 |
| 相続登記 | 3年以内 | 相続の開始と、その不動産を取得したことの両方を知った日 | 不動産登記法第76条の2第1項 |
| 空き家の3,000万円特別控除を使って売る | 3年を経過する日の属する年の12月31日まで | 相続の開始があった日 | 租税特別措置法第35条第3項 |
| 取得費加算の特例を使って売る(相続税を納めた人) | 3年を経過する日まで | 相続税の申告期限の翌日 | 租税特別措置法第39条第1項 |
| 遺産分割 | 期限はない。ただし10年を過ぎると特別受益・寄与分を原則として主張できない | 相続開始の時 | 民法第904条の3 |
出典:各法令(e-Gov 法令検索)、国税庁 タックスアンサー No.2022・No.3267・No.3306・No.4205、法務省「相続登記の申請義務化について」をもとに編集部が作成(参照日:2026年9月25日)。
税の期限が土日祝日に当たるときは翌日
相続税や準確定申告の期限が土曜日・日曜日・祝日などに当たるときは、その翌日が期限になります(国税通則法第10条第2項)。国税庁は「1月6日に亡くなった場合は、その年の11月6日が相続税の申告期限」という例を示しています(タックスアンサー No.4205)。
2027年に締め切りが3つ重なる
2024年4月より前に相続して、まだ登記していない空き家を持っている人は、2027年に3つの締め切りが重なります。いずれも現行の法令で決まっている日付です。
スクロールできます
| 締め切り | 何の期限か | 対象 | 根拠 |
|---|---|---|---|
| 2027年3月31日 | 相続登記の義務 | 2024年4月1日より前に相続で取得したことを知った不動産 | 民法等の一部を改正する法律(令和3年法律第24号)附則第5条第6項 |
| 2027年3月31日 | 相続登記の登録免許税がかからない措置 | 価額が100万円以下の土地の相続登記など | 租税特別措置法第84条の2の3 |
| 2027年12月31日 | 空き家の3,000万円特別控除の適用期間の終わり | この日までにした売却 | 租税特別措置法第35条第3項 |
相続登記の期限は、不動産を相続で取得したことを知ったのが2024年4月以降なら、その日から3年以内です(法務省「相続登記の申請義務化について」)。登録免許税の免税措置と3,000万円特別控除の期限が延長されるかどうかは、今後の税制改正で決まります。登記や売却の時期を決める前に、その時点の法務局・国税庁の案内を確かめてください。
最初の1か月でやること5つ
3か月の期限に間に合わせるには、相続するか放棄するかを判断する材料を早めにそろえます。最初の1か月で次の5つを済ませておくと、その後の手続きが進めやすくなります。
- 遺言書があるかを確かめる…遺言があれば、誰が空き家を引き継ぐかがそこで決まっていることがある
- 相続人が誰かを戸籍で確かめる…亡くなった人の出生から死亡までの戸籍(除籍)謄本をそろえる。相続登記や相続放棄の申述でも使う
- 不動産を洗い出す…2026年2月2日から、相続人は法務局で、亡くなった人が登記簿上の所有者になっている不動産の一覧(所有不動産記録証明書)を請求できる(不動産登記法第119条の2第2項)。固定資産税の納税通知書・課税明細書もあわせて見る
- 借金や保証がないかを確かめる…放棄するかどうかは、空き家だけでなく借金を含めた遺産全体で決まる
- 空き家の戸締まりと郵便物を確かめる…相続人は空き家の所有者として適切な管理に努める立場になる(空家法第5条)。郵便物から、固定資産税など引き継ぐ支払いが見つかることがある
放棄するかもしれないうちは、家財を売ったり捨てたりしないでください。相続財産を処分すると、単純承認(すべて引き継ぐこと)をしたものとみなされます(民法第921条第1号。保存行為などは除く)。片付けを始めるのは、相続すると決めてからにします。
3か月以内|相続するか、放棄するかを決める
空き家を含む遺産を引き継ぐか手放すかは、自分のために相続が始まったことを知った時から3か月以内に決めます(民法第915条第1項)。何もしないまま3か月が過ぎると、単純承認をしたものとみなされます(第921条第2号)。財産の調査が間に合わないときは、家庭裁判所に請求してこの期間を延ばしてもらうことができます(第915条第1項ただし書)。
民法 第915条第1項(相続の承認又は放棄をすべき期間)
相続人は、自己のために相続の開始があったことを知った時から三箇月以内に、相続について、単純若しくは限定の承認又は放棄をしなければならない。ただし、この期間は、利害関係人又は検察官の請求によって、家庭裁判所において伸長することができる。
放棄すると「空き家だけ手放す」ことはできない
相続放棄をすると、その相続については初めから相続人でなかったことになります(民法第939条)。空き家だけを放棄して預貯金は受け取る、という選び方はできません。放棄は家庭裁判所への申述で行い(第938条)、費用は申述する人1人につき収入印紙800円と、裁判所ごとに決まった郵便料です(裁判所「相続の放棄の申述」)。
借金がどれだけあるか分からないときは、相続で得た財産の範囲内でだけ借金を払う限定承認という方法もあります(第922条)。ただし相続人が複数いるときは、全員が共同でしなければなりません(第923条)。
放棄しても空き家の保存が残る人がいる
放棄した時点でその空き家を現に占有していた人は、次に相続する人や相続財産の清算人に引き渡すまで、自分の財産と同じ注意でその空き家を保存しなければなりません(民法第940条第1項)。親と同居していたなど、自分が当てはまるかどうか迷うときは、放棄を決める前に弁護士・司法書士に確かめてください。
10か月以内|相続税の申告が要るかを確かめる
相続税の申告と納税が要るのは、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるときです(相続税法第15条第1項)。たとえば相続人が子2人なら、基礎控除は4,200万円です。超える場合は、亡くなったことを知った日の翌日から10か月以内に申告・納税します(第27条第1項)。
土地の評価額を減らす特例(小規模宅地等の特例など)を使うと税額がゼロになる場合でも、申告が要るかどうかは特例を使う前の金額で判断します(国税庁 タックスアンサー No.4205)。特例を使えば税金がかからないから申告もしなくてよい、とはなりません。
亡くなった人が、亡くなった年の所得について確定申告が必要な人だった場合は、相続人が4か月以内に準確定申告をします(所得税法第125条第1項、国税庁 タックスアンサー No.2022)。
3年以内|相続登記をする(2024年4月から義務)
相続で不動産を取得した人は、相続の開始と、その不動産を取得したことの両方を知った日から3年以内に相続登記を申請しなければなりません(不動産登記法第76条の2第1項)。正当な理由なく怠ると10万円以下の過料の対象になります(第164条第1項)。
2024年4月1日より前に相続した不動産も対象で、2027年3月31日までに登記が必要です(法務省「相続登記の申請義務化について」)。なお法務省によると、過料の手続きに進むのは、登記官が申請を催告したのに、正当な理由なくその期間内に申請しなかった場合です。
遺産分割がまとまらないときは「相続人申告登記」
3年以内に遺産分割がまとまりそうにないときは、相続人申告登記で義務を果たせます(不動産登記法第76条の3)。相続人の1人が単独で申し出ることができ、登録免許税はかかりません。ただし、空き家を売るときは別に相続登記が必要です。また、遺産分割が成立したら、その日から3年以内に分割の内容に沿った登記をする義務が残ります(法務省「相続人申告登記について」)。
共有のままだと、取り壊しにも売却にも全員の協力が要る
相続人が複数いるとき、遺産分割をするまで空き家は相続人全員の共有です(民法第898条第1項)。取り壊しのように形を大きく変えるには他の共有者の同意が要り(第251条第1項)、家全体を売るにも全員が自分の持分を手放すことに合意しなければなりません。誰が空き家を引き継ぐかは、早めに話し合っておきます。
売るなら|3,000万円特別控除の期限から逆算する
相続した空き家(または取り壊したあとの土地)を売るとき、条件を満たせば譲渡所得から最高3,000万円を差し引けます(租税特別措置法第35条第3項)。売却の期限は相続の開始があった日から3年を経過する日の属する年の12月31日で、あわせて2027年12月31日までの売却であることが条件です(現行の適用期間)。
スクロールできます
| 相続の開始日(例) | 3年を経過する日の属する年の12月31日 | 現行の適用期間を踏まえた売却の期限 |
|---|---|---|
| 2023年10月1日 | 2026年12月31日 | 2026年12月31日 |
| 2024年10月1日 | 2027年12月31日 | 2027年12月31日 |
| 2025年10月1日 | 2028年12月31日 | 2027年12月31日(適用期間の終わりが先に来る) |
| 2026年10月1日 | 2029年12月31日 | 2027年12月31日(同上) |
租税特別措置法第35条第3項の期限を、例の日付に当てはめて編集部が作成しました(参照日:2026年9月25日)。2025年以降に相続した空き家は、適用期間が延長されなければ、2027年12月31日が実際の締め切りになります。
特例を使うための主な条件
国税庁 タックスアンサー No.3306 に書かれている条件のうち、主なものは次のとおりです。
- 昭和56年(1981年)5月31日以前に建てられた家であること
- 区分所有建物として登記された建物(マンションの1室など)でないこと
- 相続の直前に、亡くなった人のほかに住んでいた人がいなかったこと(老人ホームなどに入所していた場合は、一定の要件を満たせば対象)
- 相続の時から売る時まで、事業・貸付け・居住に使っていないこと
- 売る時に耐震基準を満たしているか、取り壊したあとの土地を売ること。2024年1月1日以後の売却なら、売った翌年の2月15日までに耐震基準を満たすか取り壊されれば対象
- 売却代金が1億円以下であること
- 親子や夫婦など特別の関係がある人に売るのではないこと
- 空き家を相続した相続人が3人以上なら、控除の上限は2,000万円(2024年1月1日以後の売却)
使うには、空き家がある市区町村から交付を受けた「被相続人居住用家屋等確認書」などを添えて、確定申告をします。決めかねているあいだに貸したり住んだりすると、この特例は使えなくなります。貸す・売る・壊すで税金がどう変わるかは空き家の活用方法8選にまとめています。
相続税を納めたなら「取得費加算」とどちらか一方
相続税を納めた人が、相続税の申告期限の翌日以後3年を経過する日までに相続した財産を売ると、納めた相続税の一部を取得費に加えて、譲渡所得を減らせます(租税特別措置法第39条第1項、国税庁 タックスアンサー No.3267)。同じ空き家について3,000万円特別控除とは一緒に使えないので(No.3306)、両方で税額を試算して、どちらを使うか決めます。
期限がなくても、放っておけないこと
空き家の管理は相続人の責任になる
相続人は、相続が始まった時から空き家の権利と義務を引き継ぎます(民法第896条)。空家法は所有者に、周辺の生活環境に悪影響を及ぼさないよう、空き家を適切に管理する努力を求めています(第5条)。管理が行き届かず市区町村から勧告を受けると、土地の固定資産税の特例が外れます。指導から勧告・命令までの流れは空き家とは?法律と統計で違う定義と、相続後にやることの全体像で説明しています。
固定資産税は「1月1日の所有者」にかかる
固定資産税は、毎年1月1日(賦課期日)の所有者にかかります(地方税法第359条・第343条第1項)。登記簿の名義人が1月1日より前に亡くなっていれば、その日に現に所有している相続人に課税されます(第343条第2項)。亡くなった人にかかっていた税金で納めていないものは、相続人が引き継いで納めます(第9条)。
市区町村は条例で、登記名義人が亡くなっている土地・家屋の「現所有者」に、住所・氏名などの申告を求めることができます(第384条の3)。空き家がある市区町村の案内を確かめてください。
遺産分割は10年を目安に
遺産分割に期限はありませんが、相続開始から10年を過ぎると、生前贈与(特別受益)や介護などの貢献(寄与分)を反映した取り分を、原則として主張できなくなります(民法第904条の3)。法務省も、時間が経つと次の世代の相続が起きて権利関係が複雑になるため、早めの遺産分割を呼びかけています。
家財の片付けは相続すると決めてから
売るにしても貸すにしても、家財の片付けはどこかで必要になります。前に書いたとおり、放棄を考えているうちは家財を処分しないでください。始める時期の考え方は遺品整理いつやる?タイミングと心構えを解説、片付けを頼む業者の選び方は遺品整理士とは何か?と不用品回収の見積もり比較サイトおすすめ3選!にまとめています。
よくある質問
-
誰も住んでいない空き家を相続したらどうなりますか?
相続人が空き家の所有者として権利と義務を引き継ぎます。固定資産税を納め、周辺に迷惑をかけないよう管理に努める必要があり、相続登記も3年以内に申請しなければなりません。管理が行き届かず市区町村から勧告を受けると、土地の固定資産税の特例が外れます。
-
空き家の相続で使える3,000万円控除とは何ですか?
亡くなった人が一人で住んでいた家(昭和56年5月31日以前の建築)やその土地を、相続人が売ったときに譲渡所得から最高3,000万円を差し引ける特例です。相続の開始から3年を経過する日の属する年の12月31日までに売ること、2027年12月31日までの売却であることなどが条件で、確定申告が必要です。
-
空き家を相続して3年以内に売るとどうなりますか?
条件を満たせば、空き家の3,000万円特別控除か、相続税を納めた人なら取得費加算の特例(相続税の申告期限の翌日以後3年を経過する日まで)が使えます。同じ空き家で2つを一緒には使えないので、どちらが有利か試算して選びます。
-
相続した空き家はどうすればいいですか?
まず相続するか放棄するかを3か月以内に決めます。相続するなら相続登記を済ませたうえで、貸す・売る・壊す・持ち続けるのどれにするかを決めます。売る可能性があるなら、3,000万円特別控除の条件を崩さないよう、決めるまでは貸したり住んだりしないでおきます。
-
相続放棄をすれば空き家の管理をしなくてよいですか?
放棄した時点でその空き家を現に占有していた人は、次に相続する人や相続財産の清算人に引き渡すまで、自分の財産と同じ注意で保存しなければなりません(民法第940条)。現に占有していなかった人には、この規定は当てはまりません。
-
いらない空き家を国に引き取ってもらえますか?
相続土地国庫帰属制度の対象は土地で、建物がある土地は申請できません(相続土地国庫帰属法第2条第3項第1号)。家を取り壊すなどして条件を満たせば申請できますが、ほかにも対象外になる土地の条件があり、審査手数料と、承認されたときは10年分の管理費用をもとにした負担金がかかります。
この記事が参照した一次情報
法令と税制は変わります。本文の内容は次の資料を参照日時点で確認したものです。
- 民法(明治29年法律第89号)第251条・第896条・第898条・第904条の3・第915条・第921条〜第923条・第938条〜第940条(e-Gov 法令検索)
- 不動産登記法(平成16年法律第123号)第76条の2・第76条の3・第119条の2・第164条(e-Gov 法令検索)
- 空家等対策の推進に関する特別措置法(平成26年法律第127号)第5条(e-Gov 法令検索)
- 相続税法(昭和25年法律第73号)第15条・第27条、所得税法(昭和40年法律第33号)第124条・第125条、国税通則法(昭和37年法律第66号)第10条(e-Gov 法令検索)
- 租税特別措置法(昭和32年法律第26号)第35条第3項〜第5項・第39条第1項・第84条の2の3(e-Gov 法令検索)
- 地方税法(昭和25年法律第226号)第9条・第343条・第359条・第384条の3(e-Gov 法令検索)
- 相続等により取得した土地所有権の国庫への帰属に関する法律(令和3年法律第25号)第2条・第3条・第10条(e-Gov 法令検索)
- 国税庁 タックスアンサー No.2022・No.3267・No.3306・No.4152・No.4205(令和8年4月1日現在法令等)
- 法務省「相続登記の申請義務化について」「相続人申告登記について」「不動産を相続した方へ」
- 裁判所「相続の放棄の申述」
参照日:2026年9月25日。相続放棄の可否や税額、特例が使えるかどうかは、個別の事情で変わります。実際の判断は、弁護士・司法書士・税理士などの専門家や、家庭裁判所・法務局・税務署に確認してください。
