本記事はプロモーションを含みます。
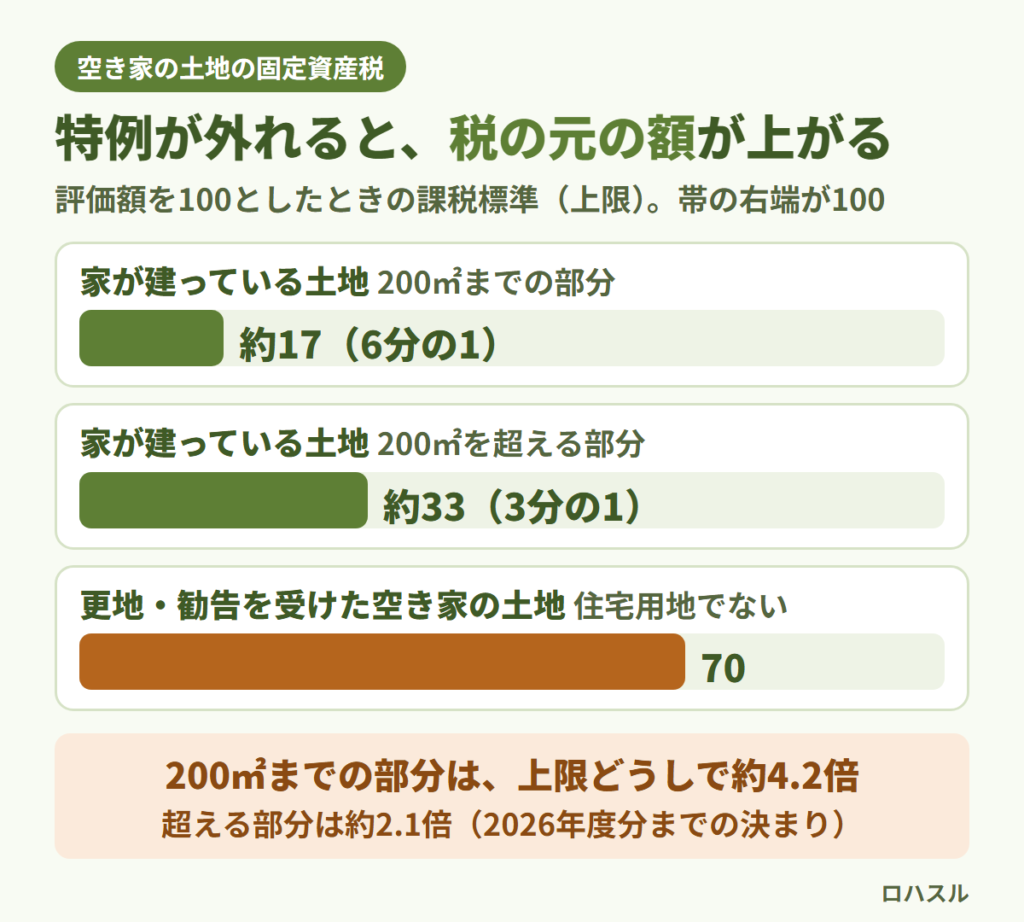
空き家でも、人が住むための家が建っている土地は、固定資産税の「住宅用地の特例」で税が軽くなっています。200㎡までの部分は、税を計算する元の額(課税標準)が評価額の6分の1です。空き家で特例が外れる主な場面は、家を壊して更地にしたとき、市区町村から「特定空家等」「管理不全空家等」として勧告を受けたとき、家が住宅と認められない状態のときの3つです。
外れたときの上がり方は、よく言われる「6倍」より小さく、今の決まり(2026年度分まで)では更地などの課税標準が評価額の7割までに抑えられるので、200㎡までの部分は上限どうしで比べて約4.2倍です。どの年度から外れるかは、その年の1月1日の状態で決まります。
まずは毎年届く納税通知書と課税明細書で、土地が住宅用地として扱われているかを確かめてください。そのうえで、家を残すなら勧告を受けない管理を、壊すなら時期とその後の使い道を、使わないなら売る・貸すを考えます。
| いまの状況 | 固定資産税への影響 | 次にすること |
|---|---|---|
| 家を残して、ときどき見に行っている | 住宅と認められていれば特例は続く | 傷みを放置しない(手順) |
| 市区町村から「助言・指導」の通知が来た | 指導だけでは外れず、勧告を受けると外れる(住めない状態なら勧告が無くても外れる) | 勧告の前に直す(勧告の流れ) |
| 家を壊そうと考えている | 1月1日に更地なら、その年度から外れる | 壊す時期と、その後に売るか建てるかを先に決める(時期) |
| 相続したが、使う予定がない | 持っている限り、税は毎年かかる | 売る・貸す・手放すを比べる(処分方法5つ) |
この記事で紹介した法令・制度は、2026年11月2日に確かめた時点のものです(地方税法は2026年11月1日施行の版)。
なぜ空き家でも固定資産税が安いのか(住宅用地の特例)
固定資産税は、毎年1月1日に土地や家を持っている人に、市区町村(東京23区は東京都)がかける税です。税額は「課税標準×税率」で、税率の標準は1.4%です。家が建っている土地には、課税標準を評価額より小さくする「住宅用地の特例」があり、住んでいない家でも、住宅と認められれば特例の対象になります。
| 土地の区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(住宅1戸につき200㎡までの部分) | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地(200㎡を超える部分。家の床面積の10倍まで) | 評価額の3分の1 | 評価額の3分の2 |
| 住宅用地でない土地(更地・勧告を受けた空き家の敷地など) | 特例なし(上限は評価額の7割) | 特例なし(上限は評価額の7割) |
出典:地方税法 第349条の3の2・第702条の3・附則第18条第5項・附則第25条、地方税法施行令 第52条の11。「上限は評価額の7割」は、更地などの宅地(商業地等)の負担調整措置で、負担水準が7割を超える土地の課税標準を評価額の7割に抑える決まりです(2024〜2026年度分)。
都市計画税は、市街化区域などにある土地と家に、市区町村が条例で課す税で、税率は0.3%が上限です。課していない市区町村もあります。家そのものにも固定資産税がかかります。ただし、1人が同じ市区町村に持つ家の課税標準の合計が20万円(土地は30万円)に満たないと、原則として課税されません(免税点。地方税法 第351条)。2027年度分からは、家も30万円になります(総務省「固定資産税の概要」)。
住宅用地の特例が外れる主な3つの場面
空き家で特例が外れるのは、主に1月1日の時点で、①土地の上に家が無い、②勧告を受けている、③家が住宅と認められない、のどれかに当たるときです。外れると、固定資産税と都市計画税の両方の特例が外れます。
| 場面 | どの年度から外れるか | 元に戻るとき |
|---|---|---|
| ①家を壊して更地にした | 壊したあとの最初の1月1日の年度から | 新しい住宅が1月1日に建っていれば、その年度から(建て替え中の扱いもある) |
| ②特定空家等・管理不全空家等として勧告を受けた | 勧告に対する措置をしないまま1月1日を迎えた年度から | 必要な措置をして勧告が撤回されれば、撤回後の1月1日の状況で改めて判断 |
| ③家が住宅と認められない状態 | 1月1日の状態で市区町村がそう判断した年度 | 住める状態に直し、住宅と認められれば |
②の「どの年度から」と「元に戻るとき」は、東京都主税局の案内(1月1日までに勧告に対する必要な措置が講じられない家の敷地が対象。勧告が撤回されたときは、撤回された日以降の1月1日の状況で改めて判断)によります。扱いは土地がある市区町村で確かめてください。東京23区では、勧告と撤回は区、税の扱いは都税事務所が受け持ちます。
①家を壊して更地にした
住宅用地の特例は「住宅の敷地」に当たる決まりなので、家を壊して1月1日に更地になっていれば、その年度から外れます。壊したあとに駐車場や資材置き場に使っている場合も同じです。新しく家を建てるつもりなら、壊す時期で外れる期間が変わります。
解体そのものの費用の目安と見積もりの比べ方は、空き家の解体費用の相場|構造別・坪単価と安くする方法にまとめています。
②特定空家等・管理不全空家等として勧告を受けた
家が建っていても、市区町村から空家法(空家等対策の推進に関する特別措置法)にもとづく「勧告」を受けると、その敷地は住宅用地の特例から外れます。地方税法 第349条の3の2は、勧告を受けた特定空家等と管理不全空家等の敷地を、特例の対象から除くと定めています。②の理由で外れるきっかけは勧告で、助言・指導だけでは外れません(家が住める状態でなければ、③の理由で外れることはあります)。
| 管理不全空家等 | 特定空家等 |
|---|---|
| 状態:手入れが足りず、そのまま放っておくと特定空家等になるおそれがある | 状態:倒壊などで著しく危険になるおそれ・著しく衛生上有害になるおそれ・景観を著しく損なっている・周りの生活環境のために放置が不適切、のどれか |
| 手順:指導 → 勧告 | 手順:助言・指導 → 勧告 → 命令 → 代執行 |
| 特例が外れる:勧告を受けたとき | 特例が外れる:勧告を受けたとき |
| 命令:この段階は無い | 命令に違反:50万円以下の過料 |
出典:空家等対策の推進に関する特別措置法 第2条第2項・第13条・第22条・第30条。管理不全空家等への勧告で特例が外れるようになったのは、2023年12月13日施行の改正からです(国土交通省の改正の概要)。
国土交通省・総務省の調査では、2015年の空家法の施行から2025年3月31日までに、特定空家等への助言・指導が42,768件、勧告が4,153件、代執行(略式代執行を含む)が878件でした。管理不全空家等には、2023年12月の施行後に、指導が3,211件、勧告が378件です(2025年12月25日公表の調査結果)。特定空家等への勧告の件数は、助言・指導の件数の約1割です。
③家が「住宅」と認められない状態
勧告が無くても、家が住宅と認められなければ特例は当たりません。総務省の通知(2015年5月26日)は、1月1日の家の使い方や管理の状況から客観的に見て、構造上住宅と認められない場合や、使う見込みがなく取り壊しを予定している場合、住むために必要な管理を怠っている場合などで、今後人が住む見込みがないと認められるときは「住宅には該当しない」としています。
屋根や壁が崩れて住めない家や、壊すと決めたまま放ってある家は、市区町村がこの基準で判断します。家が建っていることだけでは、特例が続くとは限りません。
特例が外れると、固定資産税はどれくらい上がるか
200㎡までの部分は、課税標準の上限が評価額の6分の1から7割に上がるので、上限どうしで比べて約4.2倍です。200㎡を超える部分は3分の1から7割で約2.1倍、都市計画税は200㎡まで約2.1倍・超える部分は約1.05倍です。「6倍」は、特例の6分の1が外れて課税標準が評価額そのものになったときの計算です。今の決まり(地方税法 附則第18条、2026年度分まで)では課税標準が評価額の7割までに抑えられているので、上がり方は6倍より小さくなります。2027年度分からの扱いは、2027年度(令和9年度)の税制改正で決まります。
試算:土地が広いほど上がり方は小さい
評価額が1㎡あたり8万円の土地で、住宅用地のときと、外れたときの上限を比べた目安です(固定資産税1.4%・都市計画税0.3%で計算。家の税は入れていません)。
| 150㎡(評価額1,200万円) | 300㎡(評価額2,400万円) | |
|---|---|---|
| 住宅用地のとき (固定資産税+都市計画税) | 4.0万円 (2.8万円+1.2万円) | 約10.7万円 (約7.5万円+3.2万円) |
| 住宅用地でないとき(上限) (固定資産税+都市計画税) | 約14.3万円 (約11.8万円+約2.5万円) | 約28.6万円 (約23.5万円+約5.0万円) |
| 上がり方(合計) | 約3.6倍 | 約2.7倍 |
編集部の試算です。評価額と税率は例で、住宅1戸・家の床面積が30㎡以上(300㎡まで住宅用地になる)として計算しました。実際の額は、課税明細書の価格と、市区町村の税率、前年度の課税標準額との関係(負担調整措置)で変わり、この表より低いこともあります。都市計画税は課される地域だけです。
自分の土地で目安を出すときは、課税明細書の土地の価格(評価額)を使います。「価格×0.7×1.4%」が、特例が外れたときの固定資産税の上限の目安です(都市計画税は「価格×0.7×都市計画税の税率」)。東京23区では、小規模住宅用地の都市計画税をさらに2分の1にする軽減と、商業地等の固定資産税・都市計画税の上限を条例で70%から65%に下げる減額があり、計算がこの表と違います(東京都主税局)。
神戸市も同じ計算で、評価額1,500万円・100㎡の土地の例を挙げ、特例があるときの年5万円が、外れると17万8,500円になり「3.5倍程度上がる可能性があります」と案内しています。千葉市は、特例が外れると「市内の平均では土地の税額が概ね3倍に増えます」としています。
家を壊したときは、家の固定資産税はかからなくなります。土地の税の増え方から家の税の分を引いたものが、実際の増え方の目安です。正確な額は、土地がある市区町村の資産税の窓口(23区は都税事務所)で試算してもらうのが確実です。
いつの年度から外れるか(1月1日の状態で決まる)
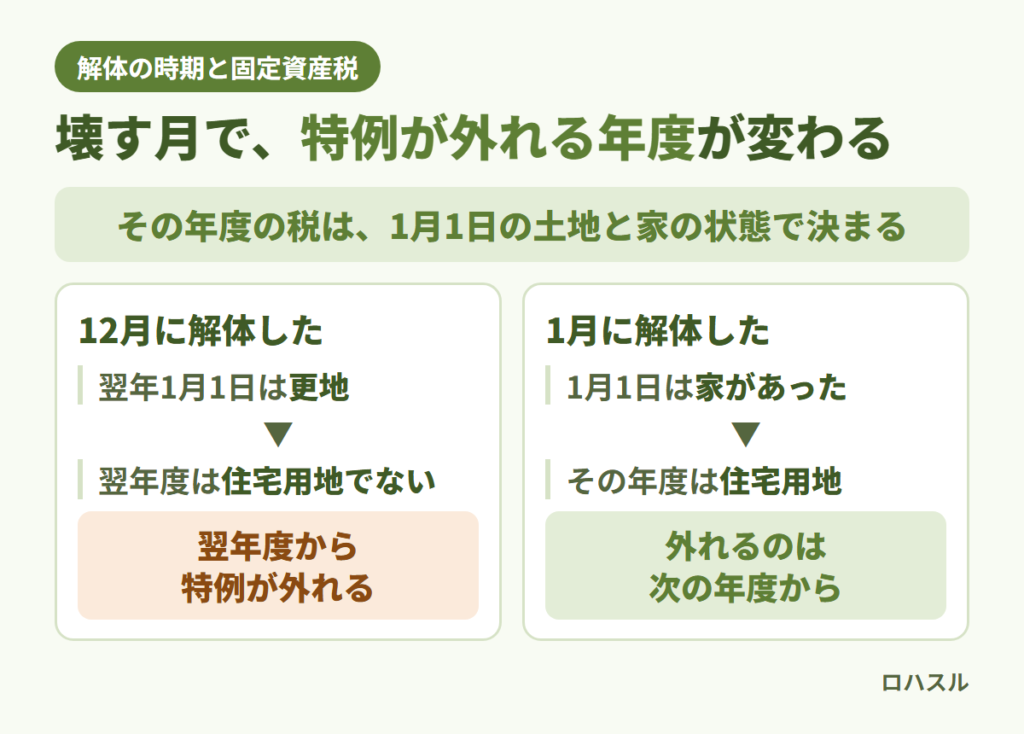
固定資産税は、その年の1月1日(賦課期日)に土地と家がどうなっていたかで、その年度の1年分が決まります(地方税法 第359条)。12月に家を壊せば翌年1月1日は更地なので翌年度から特例が外れ、1月に壊せば、その年度は家があった扱いで、外れるのは次の年度からです。
ただし、1月1日の時点で使う見込みがなく取り壊しを予定していると判断されると、家が建っていても住宅に当たらないことがあります。
家を建て替えるときは、古い家を壊してから新しい家が建つまでの間も、条件を満たせば住宅用地として扱う取り扱いがあります(国の通知「住宅建替え中の土地に係る固定資産税及び都市計画税の課税について」)。東京23区の案内では、前の年度の1月1日に住宅用地だった・その年の1月1日に新しい住宅の工事に着手している・前の住宅と同じ敷地・前の住宅と同じ所有者、の4つをすべて満たすと、申告により特例が続きます(23区の申告は、その年度の1月31日まで)。家を壊したり建て替えたりしたときは、住宅用地の申告が要ることがあります(23区は都税事務所に「固定資産税の住宅用地等申告書」。東京都主税局)。工事が長引いて翌年の1月1日にも完成していないときの扱いは、市区町村で確かめてください。
1月1日の所有者には、その年度の1年分がかかります。年の途中で売っても、その年度の納税者は変わりません。売買で税の分をどう分けるかは契約で決めるので、売るときの費用と税金の全体は空き家売却の進め方|税金・特例・かかる費用の全体像で確かめてください。
家を残す・壊す・手放すときの手順
家を残すか、壊すか、手放すかで、することが変わります。上から順に確かめてください。
- 課税明細書で、土地が住宅用地として扱われているか確かめる。納税通知書と一緒に届く課税明細書で、土地の価格(評価額)・課税標準額・住宅用地の面積などの欄を見ます。欄の名前は市区町村で違うので、分からなければ資産税の窓口(23区は都税事務所)に聞きます。
- 相続した家なら、納税の名義を確かめる。誰に課税されるかは、登記の名義と1月1日に実際に持っている人で決まります。相続のあとの手続きと期限は空き家を相続したら最初にやること|期限つきの手続き一覧にまとめています。
- 家を住める状態に保つ。雨漏り・窓や戸の破損・伸びた草木・ごみや動物の放置は、特定空家等の4つの状態(保安上の危険・衛生上の害・景観・周りの生活環境)につながるおそれがあります。決まった間隔で見回り、傷みが小さいうちに直します。
- 「助言・指導」が来たら、勧告の前に直す。指導の段階では、それだけで特例は外れません(家が住めない状態なら、勧告が無くても外れることがあります)。通知に書かれた状態を直し、直したことを担当の課に伝えます。
- 壊すなら、時期とその後の使い道を先に決める。1月1日をまたぐかで、特例が外れる年度が1年変わります。更地にしてから売れるまでの間は、特例の無い税がかかります。解体の補助金は市区町村ごとに制度が違うので、契約の前に確かめます。
- 使う予定が無いなら、売る・貸す・手放すを比べる。持っている限り、税は毎年かかります。売却・買取・活用の違いは、それぞれの記事で比べています。
解体したあとの土地の固定資産税を、一定の間だけ減らす市区町村もあります。壊す前の確認や申請が要るものが多いので、解体の契約の前に確かめてください。
| 市と対象 | 期間と主な条件 |
|---|---|
| 千葉市:1年以上空き家だった住宅を解体した土地(2026年8月1日施行。2031年1月1日までの解体) | 特例が外れて増えた分を1年度分。法人の所有・貸駐車場など営利に使う・空家法の勧告を受けていた家・施行日より前の解体は対象外。解体の翌年4月末までに申請 |
| 新潟県三条市:市が特定空家と認めた家を解体した土地 | 翌年度から2年度間。壊す前に市へ確認し、認められた日から1年以内に解体。営利に使わない |
| 福岡県久留米市:住宅用地の特例を受けていた、老朽化した危険な空き家を2024年6月15日〜2028年12月31日に解体した跡地 | 解体の翌年度から最長3年間。解体前に市の判定を受け、売却か賃貸の媒介契約を結んでいる。空家法の勧告を受けていない |
制度の有無と条件は市区町村ごとに違います。
目的別に次に読む記事
| したいこと | 次に読む記事 |
|---|---|
| 売るか残すか、手放し方を比べたい | 空き家の処分方法5つ|売る・解体する・譲る・活用する |
| 家を壊す費用を知りたい | 空き家の解体費用の相場|構造別・坪単価と安くする方法 |
| いくらで売れるかを知りたい | 空き家査定はどこに頼む?無料査定の使い分けと注意点 |
| 早く、今の状態のまま手放したい | 空き家買取の相場と流れ|仲介との違い・買取業者の選び方 |
| 売るときの税金と流れを知りたい | 空き家売却の進め方|税金・特例・かかる費用の全体像 |
| 中の家財を片付けたい | 空き家の片付け費用はいくら?間取り別の目安と安くする順番 |
相続した空き家の固定資産税は誰が払うか
1月1日に登記簿で所有者になっている人です。その人が1月1日より前に亡くなっていれば、1月1日に実際にその土地や家を持っている人(相続人など)が納めます(地方税法 第343条)。
市区町村は、条例で決めた期限(現所有者と知った日の翌日から3か月以上あと)までに、こうした「現所有者」に申告させることができます(第384条の3)。正当な理由なく申告しないと、条例で10万円以下の過料を定めることができます(第386条)。届いた書類の期限を確かめてください。
納期限を過ぎると延滞金がかかり(第369条)、納期限から20日以内に督促状が出され、督促状を出した日から10日を過ぎても納めないと、財産の差し押さえの対象になります(第371条・第373条)。払えないときは、早めに市区町村の納税の窓口に相談します。
よくある質問
-
空き家を壊さずに放置していれば、固定資産税は安いままですか?
家が建っていても、勧告を受けたり、住宅と認められない状態と判断されたりすると特例は外れます。特定空家等として命令を受けて従わないと、50万円以下の過料の対象にもなります(空家法 第30条)。
-
空き家を貸したり、親族が住んだりすれば特例は続きますか?
人が住むための家として使われていれば、住宅用地として扱われます。店舗などと一緒になった家は、住む部分が4分の1以上あることが条件で、住む部分の割合で住宅用地の面積が決まります(地方税法施行令 第52条の11)。別荘として使う家の敷地や、店舗・倉庫だけに使う建物の敷地は、住宅用地から外れます。
-
家を壊したら、家の固定資産税はいつからかからなくなりますか?
1月1日に家が無ければ、その年度から家の固定資産税はかかりません(賦課期日。地方税法 第359条)。登記されている家は、壊した日から1か月以内に建物の滅失の登記を申請します(不動産登記法 第57条)。住宅を取り壊したときに住宅用地の申告を求める市区町村もあります(23区は都税事務所)。
-
固定資産税の1.4%は、どこの市区町村でも同じですか?
1.4%は標準税率で、市区町村は条例で違う税率にすることがあります。都市計画税の0.3%は上限です。正確な税率は、課税明細書か市区町村のページで確かめてください。
-
家の税は安いので、壊すと結局、損になりますか?
人によって違います。壊すと土地の特例が外れる一方、家の固定資産税は無くなり、倒壊や勧告の心配も無くなります。売る予定があるなら、更地にした方が売りやすいかどうかも関わります。土地と家の税は課税明細書で分かるので、試算の考え方で比べてから決めてください。
-
勧告を受けてから壊しても、解体後の減免は受けられますか?
この記事で紹介した3市のうち、千葉市は空家法の勧告を受けていた家を対象外とし、久留米市は勧告を受けていないことを条件にしています。減免を考えるなら、勧告の前に土地がある市区町村に相談してください。
この記事の調べ方
この記事は、地方税法・地方税法施行令・空家等対策の推進に関する特別措置法の条文と、総務省・国土交通省・自治体の公式の資料をもとに、ロハスル編集部が書きました。税額の試算は、編集部が条文の割合で計算した目安です。土地ごとの税額や特例の扱いは、土地がある市区町村の資産税の窓口で確かめてください。編集の決まりは編集方針、運営者は運営者情報にあります。
法令(e-Gov):地方税法(第343条・第349条の3の2・第350条・第351条・第359条・第369条・第371条・第373条・第384条の3・第386条・第702条・第702条の3・第702条の4・附則第17条・附則第18条・附則第25条)、地方税法施行令(第52条の11)、空家等対策の推進に関する特別措置法(第2条・第13条・第22条・第30条)、不動産登記法(第57条)
総務省:固定資産税の概要(住宅用地の特例・負担調整措置)、「地方税法第三百四十九条の三の二の規定における住宅用地の認定について」等の一部改正について(2015年5月26日 総税固第42号)
国土交通省:空家等対策の推進に関する特別措置法の一部を改正する法律の概要、空家法の施行状況等の調査結果(2025年12月25日公表)
東京都主税局:固定資産税・都市計画税(計算例と小規模住宅用地の軽減)、特定空家等に対する住宅用地の特例の適用除外、同じ内容のチラシ(勧告が撤回されたときの扱い)、住宅建替え中の土地の特例の案内
自治体:神戸市(空き家の固定資産税)、千葉市(解体後の土地の減免。2026年7月14日の発表資料)、三条市(減免の要領)、久留米市(減免の案内)