
空き家売却の進め方|税金・特例・かかる費用の全体像
本記事はプロモーションを含みます。
空き家の売却は、①相続登記で名義を自分に移す → ②査定を受ける → ③仲介か買取かを決める → ④売買契約と引渡し → ⑤売った翌年に確定申告の順で進めます。手元に残るのは「売却額 − 仲介手数料などの費用 − 譲渡所得の税金」で、税金は所有期間が5年を超えていれば利益の20.315%です。親が住んでいた家が昭和56年5月31日以前の建築なら、3,000万円特別控除で税金が0円になることがあります。
特別控除には「相続から3年目の年末まで」と「2027年12月31日まで」の2つの期限があり、建物を耐震改修するか取り壊すことも条件です。売り出す前に、親が家を買ったときの売買契約書(取得費の証拠)を探し、この記事の要件の表で当てはまるかを確かめてください。
【PR】東京都内に空き家がある方は、「訳あり物件買取センター(LIXIL不動産ショップ)」に無料で査定を頼めます。運営する株式会社ブリリアントが直接買い取るため仲介手数料はかからず、家財が残ったままでも売却でき、売却後の不具合の責任(契約不適合責任)を免除する特約を付けて契約するとしています。査定の対象は東京都内の物件です(2026年9月29日時点の公式サイトの記載)。

タップできる目次
空き家売却の流れ|相続登記から確定申告まで5つの段階
相続した空き家を売るまでの段階は5つです。最初にやるのは査定ではなく、登記簿の名義の確認です。
- 相続登記:登記簿の所有者を、亡くなった親から相続した人に移す。相続で取得したことを知った日から3年以内の申請義務がある
- 査定:不動産会社に売れそうな額を出してもらう。仲介の査定と買取の査定を比べる
- 売り方を決める:買い手を探してもらう仲介か、不動産会社が買う買取か。仲介なら媒介契約を結ぶ
- 売買契約と引渡し:契約書に印紙を貼って契約し、代金を受け取って買主へ所有権を移す登記をする
- 確定申告:売った翌年の2月16日〜3月15日(原則)に譲渡所得を申告する。3,000万円特別控除は確定申告をしないと使えない
売る前に相続登記を済ませる(相続を知った日から3年以内)
売買で買主に所有権を移す登記は、登記簿上の所有者(登記名義人)が「登記義務者」として申請します(不動産登記法 第2条第13号)。親の名義のままでは売主として登記ができないので、先に相続登記をして名義を相続した人に移します。
相続登記は、相続の開始と、それで所有権を取得したことの両方を知った日から3年以内に申請する義務があり、正当な理由なく怠ると10万円以下の過料の対象になります(同法 第76条の2 第1項・第164条第1項)。登録免許税は固定資産税の評価額の1,000分の4で、価額が100万円以下の土地は2027年3月31日までの登記なら課されません(国税庁 No.7191)。
査定や相談は、相続登記の前でも受け付けている会社があります。名義の手続きと並行して査定を進めてかまいません。
仲介で売るか、買取で売るか
売り方は、不動産会社に買い手を探してもらう「仲介」と、不動産会社が自分で買う「買取」の2つです。違いは誰が買うかで、仲介手数料がかかるかどうかもここで決まります。
スクロールできます
| 仲介 | 買取 | |
|---|---|---|
| 買う人 | 一般の買い手(不動産会社が探す) | 不動産会社 |
| 仲介手数料 | かかる(上限は国の告示で決まっている) | かからない(不動産会社が自ら買う取引で、媒介の報酬の対象にならない) |
| 売れるまでの期間 | 買い手が見つかるまで決まらない | 会社と条件が合えば決まる |
| 家財・古い建物 | 片付けや修繕を求められることがある | そのままで買う会社がある |
| 売ったあとの不具合の責任 | 特約で決める(知っている不具合は告げる) | 免除する特約を付ける会社がある |
仲介と買取の違いと買取業者の選び方は「空き家買取の相場と流れ|仲介との違い・買取業者の選び方」に、査定の頼み方は「空き家査定はどこに頼む?無料査定の使い分けと注意点」にまとめています。
【PR】空き家や相続した家を仲介で売りたい方は、ミライアス株式会社の「スマート仲介」に無料で売却査定を頼めます。他の不動産会社にも物件を紹介して買い手を広く探す(売り物件の「囲い込み」をしない)こと、買主側の仲介手数料を無料にして買い手を集めること、売れなかったときや売却をやめたときは仲介手数料などの費用がかからないことが、公式サイトに書かれています。査定の対象は東京都・神奈川県・埼玉県・千葉県の物件で、市街化調整区域の不動産は対象外です(2026年10月7日時点)。

空き家を売るときにかかる費用
売るときに出ていくお金は、仲介手数料、売買契約書の印紙税、相続登記の登録免許税、そして利益が出たときの譲渡所得の税金です。家財の片付け・測量・解体は、要るかどうかが物件と売り方で変わります。
スクロールできます
| 費用 | 決まり・目安 | 根拠 |
|---|---|---|
| 仲介手数料 | 上限は国の告示で決まる(400万円超なら計算すると売買代金の3%+6万円・税抜)。800万円以下の宅地・建物は33万円(税込)まで | 国土交通省の報酬告示 |
| 印紙税 | 売買契約書に書いた金額で決まる。2027年3月31日までは軽減税率(例:1,000万円超5,000万円以下は1万円) | 国税庁 No.7108 |
| 相続登記の登録免許税 | 固定資産税評価額 × 1,000分の4。100万円以下の土地は2027年3月31日まで免税 | 国税庁 No.7191 |
| 譲渡所得の税金 | 利益 × 20.315%(所有期間5年超)。特別控除で0円になることがある | 国税庁 No.3208・No.3306 |
| 片付け・測量・解体 | 公的な基準は無い。物件と業者ごとに見積もりで確かめる | — |
相続登記を頼む司法書士の報酬、測量、解体、家財の片付けは、会社ごとに額が違います。家財の片付けは「不用品回収の見積もり比較サイトおすすめ3選」のような一括見積もりで比べられます。
仲介手数料の上限|800万円以下は33万円まで
仲介手数料には上限があり、売買代金を200万円以下・200万円超400万円以下・400万円超の部分に分け、それぞれ5.5%・4.4%・3.3%(消費税の課税事業者の場合。税抜は5%・4%・3%)をかけた合計までです。税抜の率で計算すると、400万円を超える売買の上限は「売買代金の3%+6万円」に消費税を足した額になります。
2024年7月1日からは、売買代金が800万円以下の宅地・建物(告示では「低廉な空家等」)について、媒介に要する費用を考えて、通常の計算を超えて30万円の1.1倍(33万円)まで受け取れるようになりました(報酬告示 第七)。国土交通省は、この額を受け取るには媒介契約を結ぶときにあらかじめ報酬額を説明し、依頼者と合意する必要があるとしています。安い空き家ほど通常の計算より上限が高くなるので、媒介契約を結ぶ前に手数料の額を確かめてください。
スクロールできます
| 売買代金 | 通常の計算の上限(税込) | 800万円以下の特例の上限(税込) |
|---|---|---|
| 300万円 | 15万4,000円 | 33万円 |
| 500万円 | 23万1,000円 | 33万円 |
| 800万円 | 33万円 | 33万円 |
| 1,500万円 | 56万1,000円 | —(対象外) |
| 3,000万円 | 105万6,000円 | —(対象外) |
出典:国土交通省 報酬告示(昭和45年建設省告示第1552号)第二・第七、「宅地建物取引業法の解釈・運用の考え方」第46条第1項関係、宅地建物取引業法 第46条。表は消費税の課税事業者の場合で、編集部が告示の率から計算した。
印紙税|売買契約書の金額で決まる
売買契約書には、書いた金額に応じた収入印紙を貼ります。2027年3月31日までに作る不動産の売買契約書は、税額が軽くなっています。
スクロールできます
| 契約金額 | 軽減後の税額 | 本則の税額 |
|---|---|---|
| 50万円超 100万円以下 | 500円 | 1,000円 |
| 100万円超 500万円以下 | 1,000円 | 2,000円 |
| 500万円超 1,000万円以下 | 5,000円 | 1万円 |
| 1,000万円超 5,000万円以下 | 1万円 | 2万円 |
| 5,000万円超 1億円以下 | 3万円 | 6万円 |
出典:国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
空き家を売ったときの税金|利益(譲渡所得)にだけかかる
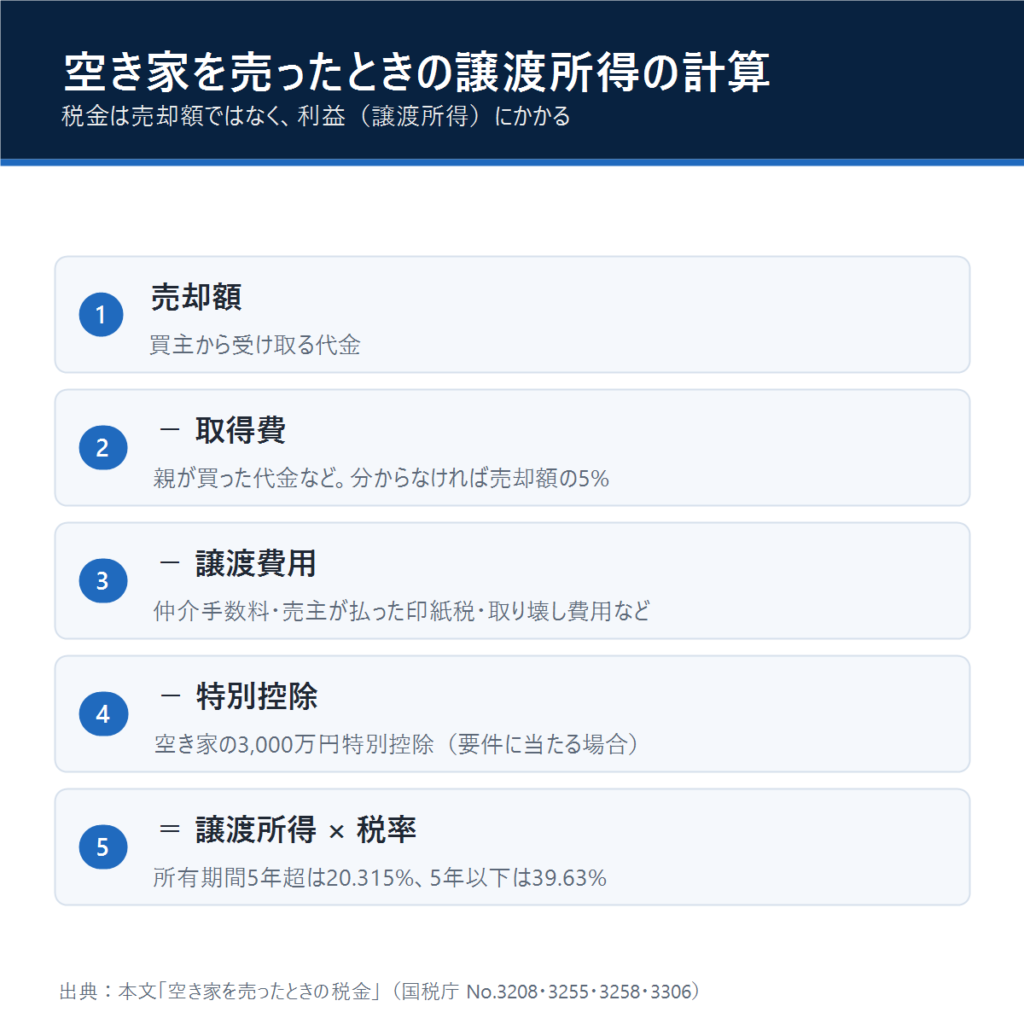
空き家を売って税金がかかるのは、売却額そのものではなく利益(譲渡所得)です。譲渡所得は「売却額 −(取得費 + 譲渡費用)− 特別控除」で計算し、給与など他の所得とは分けて税額を出します。
スクロールできます
| 項目 | 中身 | 出典 |
|---|---|---|
| 売却額 | 買主から受け取る代金 | — |
| 取得費 | 親が土地・建物を買った代金と購入の費用(建物は減価償却費を引く)。分からなければ売却額の5% | 国税庁 No.3258・No.3270 |
| 譲渡費用 | 仲介手数料、売主が負担した印紙税、売るために建物を取り壊した費用など | 国税庁 No.3255 |
| 特別控除 | 空き家の3,000万円特別控除など(要件あり) | 国税庁 No.3306 |
税率は所有期間で変わる。親が買った日から数える
税率は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得で20.315%(所得税15.315%・住民税5%)、5年以下なら短期譲渡所得で39.63%(所得税30.63%・住民税9%)です。所得税の率は、所得税(15%・30%)に、その2.1%分の特別所得税を上乗せした率です。2026年分までは復興特別所得税2.1%で、2027年分からは復興特別所得税1.1%と防衛特別所得税1%に分かれますが、合計は変わりません。
相続した土地・建物は、親が取得した日と取得費を引き継ぎます。親が5年を超えて持っていた家なら、相続してすぐに売っても長期の税率になります。
取得費が分からないと、売却額の5%で計算する
親がいくらで買ったか分からないときは、売却額の5%を取得費にできます(概算取得費)。取得費が小さいほど譲渡所得は大きくなり、税金も増えます。売り出す前に、親が家を買ったときの売買契約書や領収書を探しておきます。
相続のときに相続した人が払った登記費用や不動産取得税も取得費に含められますが、売却額の5%で計算する場合は足せません(国税庁 No.3270)。
計算例|500万円と1,500万円で売った場合
取得費が分からず5%で計算し、仲介手数料を上限まで払った場合の目安です。500万円の仲介手数料は800万円以下の特例の上限(33万円)、1,500万円は通常の上限です。所有期間は5年超(長期)とします。
スクロールできます
| 500万円で売る | 1,500万円で売る | |
|---|---|---|
| 売却額 | 500万円 | 1,500万円 |
| 取得費(売却額の5%) | 25万円 | 75万円 |
| 譲渡費用(仲介手数料) | 33万円(特例の上限) | 56万1,000円(通常の上限) |
| 譲渡所得 | 442万円 | 1,368万9,000円 |
| 税金(20.315%) | 約89万8,000円 | 約278万円 |
| 3,000万円特別控除が使えた場合の税金 | 0円 | 0円 |
税金は、所得税(特別所得税を含む)と住民税を分けて計算し、端数を切り捨てた目安です。ほかの所得と合わせた申告では数百円ずれることがあります。印紙税などの譲渡費用は入れていません。同じ1,500万円の売却でも、特別控除が使えるかどうかで手元に残る額が約278万円変わります。
3,000万円特別控除(空き家特例)が使えるかを確かめる
相続した親の家を売るとき、要件に当たれば譲渡所得から最高3,000万円を差し引けます(被相続人の居住用財産(空き家)を売ったときの特例。租税特別措置法 第35条第3項)。要件は次の表のとおりで、1つでも外れると使えません。
スクロールできます
| 要件 | 中身 |
|---|---|
| 建物の建築時期 | 昭和56年5月31日以前に建築された |
| 相続したもの | 家屋とその敷地の両方を相続している |
| 建物の種類 | 区分所有建物の登記がされていない(マンションなどは対象外) |
| 相続の直前の住人 | 親(被相続人)のほかに住んでいた人がいない。老人ホームなどに入っていた場合の例外がある |
| 売るまでの使い方 | 相続から売るまで、事業・貸付け・居住に使っていない |
| 売却代金 | 1億円以下 |
| 買主 | 親子・夫婦など特別の関係がある人ではない |
| 売る時期 | 相続開始の日から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで |
| 耐震・取り壊し | 家屋を耐震基準に合わせて売るか、取り壊して土地を売る。2024年1月1日以後の売却は、売った年の翌年2月15日までに耐震改修か取り壊しをすればよい |
| 控除額 | 3,000万円。相続人が3人以上なら1人2,000万円 |
| 手続き | 確定申告で、市区町村が出す「被相続人居住用家屋等確認書」などを添付する |
出典:国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例、国土交通省 空き家の譲渡所得の3,000万円特別控除、租税特別措置法 第35条
期限は2つ。早く来るほうが締め切り
売る期限は「相続開始の日から3年を経過する日の属する年の12月31日」と、制度の適用期間の終わり(2027年12月31日)の2つで、早いほうが締め切りです。
スクロールできます
| 相続した時期の例 | 3年目の年末 | 実際の締め切り |
|---|---|---|
| 2023年6月 | 2026年12月31日 | 2026年12月31日 |
| 2024年6月 | 2027年12月31日 | 2027年12月31日 |
| 2025年6月 | 2028年12月31日 | 2027年12月31日(制度の期限が先) |
2025年以降に相続した人は、3年目の年末より先に2027年12月31日が来ます。適用期間が延びるかどうかは、この記事の参照日の時点では分かりません。
耐震改修か取り壊しが要る。売った後に買主が行う形でもよい
もともとは、家屋を耐震基準に合わせてから売るか、取り壊してから土地を売る必要がありました。2024年1月1日以後の売却では、売った後、売った年の翌年2月15日までに耐震改修か取り壊しをした場合も対象に加わりました。古い家を現況のまま売り、買主が取り壊す形でも使えます。
ただし、買主が期限までに工事をしなければ、特例は使えません。国土交通省は、買主の協力が得られずに使えなくなるトラブルを防ぐため、この特例に関する特約を売買契約で定めているかを確認書の確認事項にしています(国土交通省 空き家の譲渡所得の3,000万円特別控除)。契約の前に、工事の時期を買主と取り決めておきます。
取得費加算の特例とは、どちらか一方
相続税を納めた人は、相続した土地・建物を、相続開始の日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を取得費に足せます(取得費加算の特例)。空き家の3,000万円特別控除とは、どちらか一方しか使えません。
空き家を「そのまま」売るときの注意|知っている不具合は告げる
家財が残っていても、古い建物のままでも、空き家は売れます。仲介なら現況のまま引き渡す条件で売り出し、買取なら家財ごと買い取る会社もあります。そのときに決めておくのが、売ったあとに見つかった不具合の責任(契約不適合責任)です。
引き渡した建物が種類・品質・数量について契約の内容に合わないとき、買主は修補などを求められます(民法 第562条)。種類・品質の不適合は、買主が知った時から1年以内に売主へ通知すれば請求できます(同法 第566条)。この責任は特約で負わないことにできますが、売主が知りながら告げなかった事実については免れません(同法 第572条)。
雨漏り、シロアリ、給排水の故障など、知っている不具合は書き出して契約の前に伝えます。売主自身が住んでいない空き家は、管理をしていた親族や近所の方に分かっていることを聞いておくと漏れが減ります。
国土交通省は、空き家を売るときに使える制度として、売る前に建物の状態を調べるインスペクション(建物状況調査)を挙げ、売った後のトラブル回避や、買い手に安心して購入してもらえる利点を示しています(空き家やその敷地を売る・貸す際に活用できる制度)。
東京・神奈川・埼玉・千葉の空き家を仲介で売るなら|ミライアスのスマート仲介
【PR】仲介で売るときの査定先として、ロハスルでは東京都・神奈川県・埼玉県・千葉県の物件を対象にした、ミライアス株式会社の「スマート仲介」を紹介しています。公式サイトによると、居住用の一戸建・マンションを専任媒介で売る場合は、建物・設備の検査を無料で行い、引渡し後最長1年の保証を付けるサービスがあります。建物の状態や築年数によっては検査・保証の対象にならないとしているので、古い空き家は対象になるかを査定のときに確かめてください(2026年10月7日時点)。
仲介なので、売れたときは売主として仲介手数料を払います。売買代金が800万円以下の空き家は上限が33万円まで上がる特例があるので、媒介契約を結ぶ前に手数料の額を確かめてください。3,000万円特別控除を使うつもりなら、耐震改修か取り壊しを誰がいつまでに行うか(売った後に買主が行うなら翌年2月15日まで)を売買契約で決められるかも、査定のときに相談しておきます。
【PR】空き家や相続した家を仲介で売りたい方は、ミライアス株式会社の「スマート仲介」に無料で売却査定を頼めます。他の不動産会社にも物件を紹介して買い手を広く探す(売り物件の「囲い込み」をしない)こと、買主側の仲介手数料を無料にして買い手を集めること、売れなかったときや売却をやめたときは仲介手数料などの費用がかからないことが、公式サイトに書かれています。査定の対象は東京都・神奈川県・埼玉県・千葉県の物件で、市街化調整区域の不動産は対象外です(2026年10月7日時点)。
東京都内の空き家なら|訳あり物件買取センター(LIXIL不動産ショップ)の買取
【PR】ロハスルで紹介している空き家の買取先は、東京都内の物件を対象にした「訳あり物件買取センター(LIXIL不動産ショップ)」です。公式サイトには、相談・査定・現地調査が無料であること、建物の解体・測量・残置物の撤去の費用を原則として同社が負担すること、契約不適合責任を免除する特約を付けて契約することが書かれています(2026年10月5日時点)。
不動産会社が自ら買う取引なので仲介手数料はかかりませんが、譲渡所得の税金と3,000万円特別控除の要件は、売り方にかかわらず同じです。特別控除を使うつもりなら、取り壊しを翌年2月15日までに済ませてもらえるかを契約の前に確かめてください。免除の特約があっても、知っている不具合を告げなかったときの責任は残る(民法 第572条)ので、分かっていることは査定のときに伝えます。
【PR】東京都内に空き家がある方は、「訳あり物件買取センター(LIXIL不動産ショップ)」に無料で査定を頼めます。運営する株式会社ブリリアントが直接買い取るため仲介手数料はかからず、家財が残ったままでも売却でき、売却後の不具合の責任(契約不適合責任)を免除する特約を付けて契約するとしています。査定の対象は東京都内の物件です(2026年9月29日時点の公式サイトの記載)。
空き家の売却のよくある質問
-
親の空き家を売却したら、税金はいくらかかりますか?
税金は売却額ではなく利益(譲渡所得)にかかり、親の所有期間を含めて5年を超えていれば20.315%です。譲渡所得は「売却額 −(取得費 + 譲渡費用)」で、要件に当たれば3,000万円特別控除を差し引けるため、税金が0円になることもあります。
-
家を500万円で売却したら、税金はいくらかかりますか?
取得費が分からず売却額の5%(25万円)で計算し、仲介手数料33万円(800万円以下の特例の上限)を払った場合、譲渡所得は442万円で、税金は約89万8,000円(長期の20.315%)です。親が買ったときの契約書で取得費が分かればそのぶん減り、3,000万円特別控除が使えれば0円になります。
-
空き家をそのまま売却できますか?
できます。家財が残っていても古い建物のままでも、仲介なら現況で引き渡す条件で、買取なら家財ごと買い取る会社に売れます。ただし、知っている不具合を告げずに売ると、契約不適合責任を免除する特約があっても責任を免れません(民法 第572条)。
-
相続登記をしていなくても空き家を売れますか?
査定や相談は登記の前でも受け付けている会社がありますが、買主に所有権を移す登記は登記名義人が申請するため、売る前に相続登記が要ります。相続登記には、相続で所有権を取得したことを知った日から3年以内の申請義務もあります。
-
3,000万円特別控除と取得費加算の特例は、両方使えますか?
使えません。相続税を納めた人が使える取得費加算の特例と、空き家の3,000万円特別控除は、どちらか一方を選びます。売却額と納めた相続税の額で、どちらが有利かが変わります。
-
空き家を売った翌年の確定申告は必要ですか?
利益が出たときは、売った翌年の2月16日〜3月15日(原則)に確定申告をします。3,000万円特別控除は確定申告をしないと使えず、市区町村の「被相続人居住用家屋等確認書」などを添付します。所得税の確定申告をすれば、住民税の申告は別に要りません。
この記事が参照した一次情報
法令や制度は変わることがあります。本文の内容は次の資料を参照日時点で確認したものです。
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 No.3208 長期譲渡所得の税額の計算・No.3211 短期譲渡所得の税額の計算
- 国税庁 No.3258 取得費が分からないとき・No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期
- 国税庁 No.3255 譲渡費用となるもの・No.3267 相続財産を譲渡した場合の取得費の特例
- 国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置・No.7191 登録免許税の税額表
- 国土交通省 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号)・宅地建物取引業法の解釈・運用の考え方
- 国土交通省 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)
- 国土交通省 空き家やその敷地を売る・貸す際に活用できる制度
- 租税特別措置法(第35条)、宅地建物取引業法(第2条・第46条)、不動産登記法(第2条・第76条の2・第164条)、民法(第562条・第566条・第572条)
- 国税庁 No.2020 確定申告・国税庁 令和7年分 譲渡所得の申告のしかた(PDF)
- 東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法・我が国の防衛力の抜本的な強化等のために必要な財源の確保に関する特別措置法
参照日:2026年10月5日。税額は計算の目安で、実際の税額は他の所得や特例の使い方で変わります。申告の前に税務署か税理士に確かめてください。