
借地権割合とは?路線価図の読み方と評価額の出し方
本記事はプロモーションを含みます。
借地権割合とは、土地を更地として評価した額のうち、借地権の価値にあたる割合です。相続税・贈与税で借地権を評価するために国税局長が地域ごとに定めていて、路線価図ではAからGの記号(90%〜30%)、路線価のない地域では評価倍率表の%で示されます。借地人の権利は「自用地としての価額×借地権割合」、地主が持つ貸している土地(貸宅地・底地)は「自用地としての価額×(1−借地権割合)」で計算します。まずは国税庁の「財産評価基準書」で、土地が面している道路の記号を確かめてください。
スクロールできます
| 記号 | 借地権割合(借地人の権利) | 地主の土地(貸宅地)に残る割合 |
|---|---|---|
| A | 90% | 10% |
| B | 80% | 20% |
| C | 70% | 30% |
| D | 60% | 40% |
| E | 50% | 50% |
| F | 40% | 60% |
| G | 30% | 70% |
出典:国税庁「路線価図の説明」の記号と割合、タックスアンサー No.4613「貸宅地の評価」の算式をもとに編集部が作成(参照日:2026年9月27日)。定期借地権や、地代・権利金を払っていない借地などは、この割合をそのまま使いません(後述)。
タップできる目次
借地権割合とは?更地の評価額のうち借地権が占める割合
借地権割合は、借地権の価値が、その土地を更地として評価した額(自用地としての価額)の何割にあたるかを示す数字です。財産評価基本通達は、借地権の売買の実例や地代の額などをもとに、割合がおおむね同じ地域ごとに国税局長が定めるとしています。
財産評価基本通達 27(借地権の評価)
借地権の価額は、その借地権の目的となっている宅地の自用地としての価額に、当該価額に対する借地権の売買実例価額、精通者意見価格、地代の額等を基として評定した借地権の価額の割合(以下「借地権割合」という。)がおおむね同一と認められる地域ごとに国税局長の定める割合を乗じて計算した金額によって評価する。
同じ通達のただし書は、借地を始めるときに権利金などの一時金を払う慣行(借地権の取引慣行)がない地域の借地権は評価しないと定めています。借地権割合は、借地権が売り買いされる地域であることを前提にした数字です。
使うのは相続税と贈与税の評価
国税庁のタックスアンサー No.4611「借地権の評価」は、借地権は相続税や贈与税の課税対象になると説明しています。借地の上の家を相続した人は、家だけでなく借地権も相続財産として評価します。地主の側も、貸している土地を相続したときは、借地権割合を差し引いた貸宅地として評価します。
旧法(借地法)の時代に始まった借地権も、借地借家法の普通借地権も、評価では同じ「借地権」として借地権割合を使います。一方、定期借地権・事業用定期借地権等・建物譲渡特約付借地権・一時使用目的の借地権は「定期借地権等」として別の方法で評価します(No.4611)。自分の借地がどれに当たるかは、借地権とは?種類・期間・地主との関係をやさしく解説で確かめられます。
評価額は「売れる値段」ではない
借地権割合で出すのは、相続税・贈与税を計算するための評価額です。もとになる路線価は、1月1日時点で、地価公示価格などを基にした価格の80%程度を目途に定められています(国税庁「令和8年分の路線価等について」)。
借地権が土地の賃借権であれば、売るには地主の承諾が要ります(民法第612条第1項)。地主が承諾しないときは、裁判所が承諾に代わる許可を出せる仕組みがありますが、許可に財産上の給付を条件として付けることがあり、地主が自分で建物と借地権を買い取ると申し立てることもできます(借地借家法第19条)。売買の値段は当事者の話し合いで決まるので、借地権割合で出した額のとおりになるとは限りません。
借地権割合の調べ方|路線価図と評価倍率表
借地権割合は、国税庁のサイト財産評価基準書 路線価図・評価倍率表で調べます。路線価が決まっている地域は路線価図の記号、決まっていない地域(倍率地域)は評価倍率表の「借地権割合」欄を見ます。路線価図は次の順で開きます(国税庁「路線価図の閲覧の仕方」)。
- 年分を選ぶ…相続や贈与があった年のものを選ぶ。令和8年分は、2026年1月1日から12月31日までに相続・遺贈・贈与で取得した財産の評価に使う
- 都道府県を選ぶ
- 「路線価図」を選ぶ
- 市区町村を選ぶ…町丁名の索引が表示される
- 町丁名から該当の路線価図を開く…地図の中で、土地が面している道路に書かれた数字と記号を読む
令和8年分の路線価図と評価倍率表は、2026年7月1日に公開されました。サイトには平成30年分から令和8年分までの9年分が載っているので、過去の相続でも当時の年分を確かめられます。申告に使うときは、同じサイトの「正誤表」もあわせて確認するよう国税庁が案内しています。
路線価図の「215D」の読み方
路線価図の道路には「215D」のような表示があります。数字が1平方メートルあたりの路線価(千円単位)、後ろのアルファベットが借地権割合です。
スクロールできます
| 表示 | 読み方 |
|---|---|
| 215 | 1平方メートルあたりの路線価が215,000円 |
| D | 借地権割合が60% |
出典:国税庁「路線価図の説明」の例(参照日:2026年9月27日)。記号と割合の対応は、路線価図の上の説明部分にも載っています。地図の丸で囲まれた数字は街区番号で、「A町2丁目」に「12」とあれば「A町2丁目12番」を指します。
2つ以上の道路に面しているとき
角地のように2つ以上の道路に面している土地や、路線価地域と倍率地域の境にある土地は、原則として正面の道路の路線価(正面路線価)に付いた記号の借地権割合を使います(国税庁「評価倍率表(一般の土地等用)の説明」)。
路線価がない地域は評価倍率表を見る
路線価図に「倍率地域」と書かれている地域など、路線価が定められていない地域は、市区町村ごとの評価倍率表を開きます。町(丁目)または大字の行に、次の欄があります。
スクロールできます
| 欄 | 書かれていること |
|---|---|
| 適用地域名 | 「全域」ならその町(丁目)・大字の全体が同じ扱い。「一部」「路線価地域」とあれば、路線価図でどちらの地域かを確かめる |
| 借地権割合 | 倍率地域の借地権割合(%) |
| 宅地 | 固定資産税評価額に掛ける倍率。「路線」とあれば路線価地域 |
出典:国税庁「評価倍率表(一般の土地等用)の説明」(参照日:2026年9月27日)。倍率地域では、土地の固定資産税評価額に倍率を掛けて自用地としての価額を出してから、借地権割合を掛けます。固定資産税評価額は、都税事務所や市区町村役場で確かめます。
路線価の後ろに記号が付いていないとき
路線価の数字の後ろにAからGの記号が無い道路もあります。国税庁の「相続税の申告要否判定コーナー」では、借地権を評価するときは90%(A)から30%(G)の中から選び、貸宅地を評価するときは20%(記号:無)も選べるようになっています。
これは、借地権の取引慣行がないと認められる地域の扱いにあたります。その地域では借地権は評価せず(財産評価基本通達27ただし書)、地主の貸宅地は借地権割合を20%として計算します(同25(1)、No.4613)。
評価額の出し方|借地権と底地を計算例で確かめる
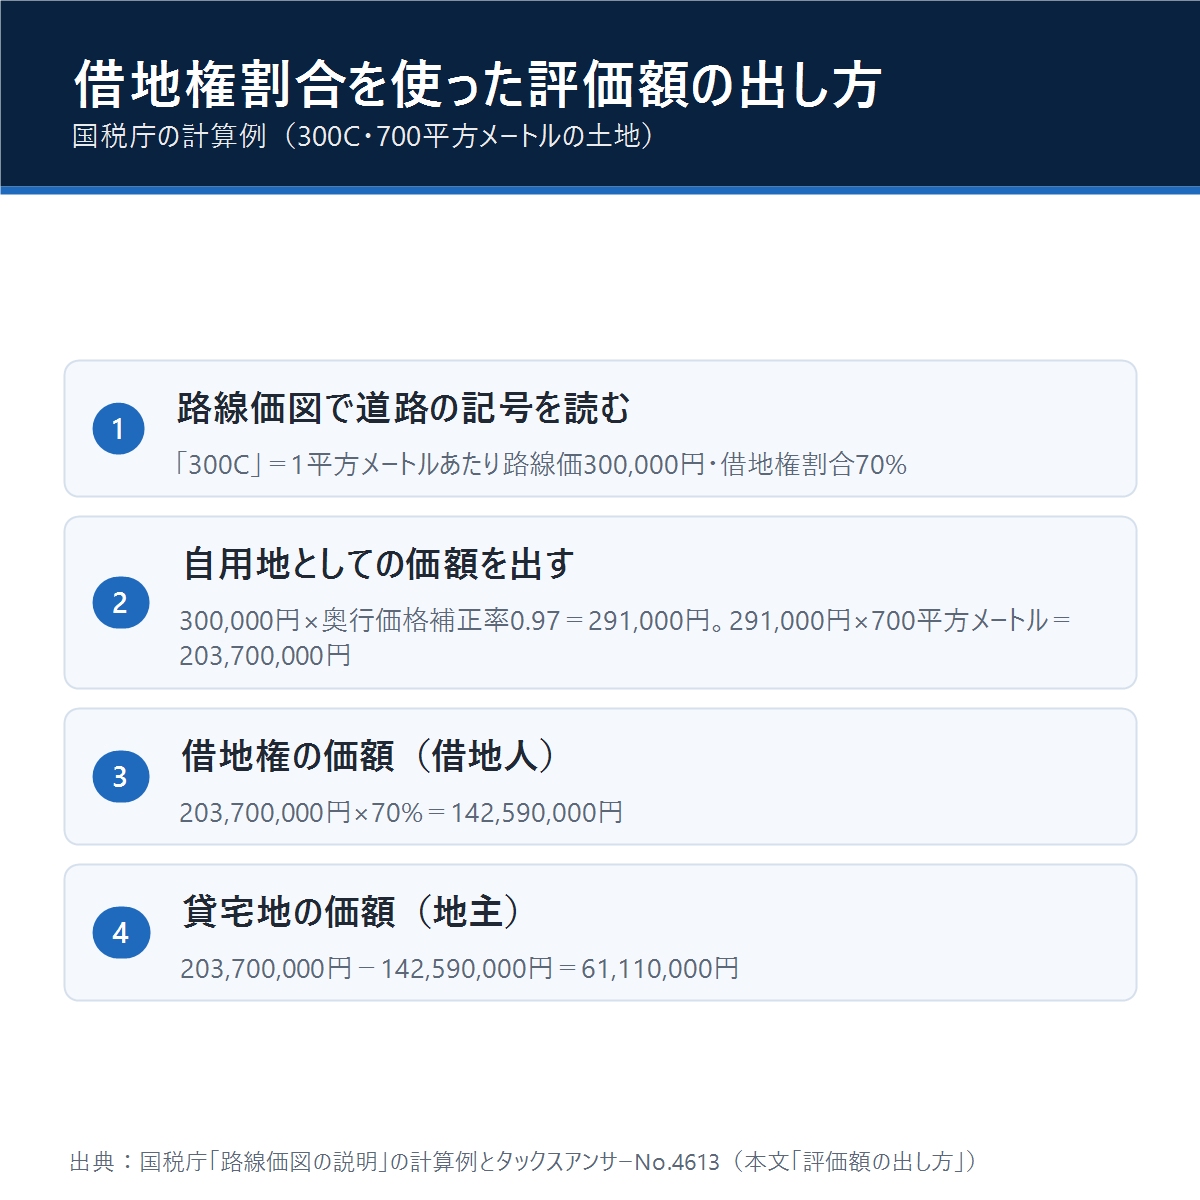
計算は2段階です。まず土地を更地として評価し(自用地としての価額)、それに借地権割合を掛けます。借地人の借地権と地主の貸宅地は、同じ自用地としての価額を借地権割合で分け合う形になります。国税庁が「路線価図の説明」で示している計算例に、貸宅地の額を加えると次のとおりです。
スクロールできます
| 順番 | 計算 | 金額 |
|---|---|---|
| ① 1平方メートルあたりの価額 | 路線価300,000円×奥行価格補正率0.97(奥行35m) | 291,000円 |
| ② 自用地としての価額 | 291,000円×700平方メートル | 203,700,000円 |
| ③ 借地権の価額(借地人) | 203,700,000円×借地権割合70%(C) | 142,590,000円 |
| ④ 貸宅地の価額(地主) | 203,700,000円−142,590,000円 | 61,110,000円 |
①〜③は国税庁「路線価図の説明」の計算例(普通商業・併用住宅地区で「300C」の道路に面した、奥行35m・700平方メートルの土地)。④はタックスアンサー No.4613 の算式で編集部が計算しました(参照日:2026年9月27日)。
路線価に掛ける補正率は、奥行・形・角地かどうかなどで変わります(国税庁「令和8年分の路線価等について」)。申告で評価するときの様式として、国税庁の「土地及び土地の上に存する権利の評価明細書」があります。
倍率地域の計算例
倍率地域では、国税庁の説明にある例のように、宅地の固定資産税評価額が10,000,000円で倍率が1.1なら、自用地としての価額は11,000,000円です。評価倍率表の借地権割合が仮に40%なら、借地権の価額は11,000,000円×40%=4,400,000円、貸宅地の価額は11,000,000円−4,400,000円=6,600,000円になります(借地権割合40%は説明のための仮の数字です)。
借地権割合がそのまま使えないケース|足しても更地の額にならない
借地権割合をそのまま掛けるのは、権利金を払う慣行がある地域で、ふつうの地代を払っている借地です。地代や権利金の払い方、届出の有無によっては、国税庁の通達やタックスアンサーで別の評価が定められています。
スクロールできます
| ケース | 借地人の権利 | 地主の土地 | 根拠 |
|---|---|---|---|
| ふつうの借地(旧法の借地権を含む) | 自用地としての価額×借地権割合 | 自用地としての価額×(1−借地権割合) | 財産評価基本通達25(1)・27、No.4611・No.4613 |
| 借地権の取引慣行がない地域 | 評価しない | 自用地としての価額の80%(借地権割合を20%として差し引く) | 財産評価基本通達25(1)・27ただし書 |
| 権利金の代わりに「相当の地代」(自用地としての価額のおおむね年6%)を払っていて、権利金などの授受が無い | ゼロ | 自用地としての価額の80% | 相当の地代通達 1・3(1)・6(1) |
| 「土地の無償返還に関する届出書」を出している | ゼロ | 自用地としての価額の80% | 相当の地代通達 5・8 |
| 地代も権利金も払わずに借りている(使用貸借。親の土地に子が家を建てた場合など) | ゼロ | 自用地としての価額(貸している土地として差し引かない) | No.4552 |
| 定期借地権等(事業用定期借地権など) | 借地人の経済的利益と残りの期間から計算 | 自用地としての価額から定期借地権等の価額を差し引く(残りの期間に応じて最低でも5〜20%は差し引く)。一般定期借地権は下の「底地割合」を使う | 財産評価基本通達25(2)・27-2、No.4611・No.4612・No.4613 |
出典:国税庁 財産評価基本通達、「相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて」(昭和60年直資2-58・直評9)、タックスアンサー No.4552・No.4611・No.4613 をもとに編集部が作成(参照日:2026年9月27日)。「土地の無償返還に関する届出書」は法人課税関係の届出書です。地主が同族会社に土地を貸している場合などは、さらに別の通達(昭和43年直資3-22)の適用があります。
1,000万円の土地で比べると、合計が変わる
自用地としての価額が1,000万円の土地で、上のケースを並べると次のようになります(ふつうの借地は借地権割合60%=Dの場合)。相続税の評価では、借地人の権利と地主の土地を足しても、更地の評価額と同じになるとは限りません。
スクロールできます
| ケース | 借地人の権利 | 地主の土地 | 合計 |
|---|---|---|---|
| ふつうの借地(D・60%) | 600万円 | 400万円 | 1,000万円 |
| 借地権の取引慣行がない地域 | 0円(評価しない) | 800万円 | 800万円 |
| 相当の地代(権利金などの授受なし) | 0円 | 800万円 | 800万円 |
| 無償返還届出書を出している | 0円 | 800万円 | 800万円 |
| 使用貸借(地代も権利金もなし) | 0円 | 1,000万円 | 1,000万円 |
上の表の規定を、仮の金額に当てはめて編集部が計算しました(参照日:2026年9月27日)。親族のあいだの借地や、会社が関わる借地は、地代の額や届出の有無で借地人・地主の評価額が大きく変わります。借地権割合を掛ける前に、地代をいくら払っているか、権利金を払ったか、届出書を出しているかを契約書などで確かめてください。
定期借地権は借地権割合を使わない
定期借地権等の借地人の権利は、原則として、相続や贈与の時点で借地人に帰属する経済的利益と残りの期間をもとに評価します(財産評価基本通達27-2)。課税上の弊害がなければ、設定時に借地人が得た経済的利益(返還しない権利金など)が土地の値段に占める割合に、残りの期間と設定期間に応じた率(複利年金現価率の比)を掛けて計算することもできます(No.4611)。
一般定期借地権(期間50年以上)の地主の土地は、課税上の弊害がない限り、借地権割合の地域区分に応じた「底地割合」を使って評価します(No.4612)。
スクロールできます
| 借地権割合の地域 | C(70%) | D(60%) | E(50%) | F(40%) | G(30%) |
|---|---|---|---|---|---|
| 一般定期借地権を設定した時点の底地割合 | 55% | 60% | 65% | 70% | 75% |
出典:国税庁 タックスアンサー No.4612「一般定期借地権の目的となっている宅地の評価」(参照日:2026年9月27日)。A・Bの地域と借地権の取引慣行がない地域は、財産評価基本通達25(2)の方法で評価します。借地人が地主の親族や同族法人などの場合は、この方法は使えません。
借地の上の家を人に貸しているときなど
- 借地の上の家を人に貸している…借地権の価額から、さらに借家人の権利の分を差し引いて評価する(財産評価基本通達28「貸家建付借地権等の評価」)
- 一時使用目的の借地権…借地権割合は使わず、雑種地の賃借権の評価方法に準じて評価する(No.4611)
- 建物ではなく構築物を持つために土地を借りている…財産評価基本通達でいう借地権には当たらず、賃借権として評価する(国税庁 質疑応答事例「借地権の意義」)
借地権を相続したら、借地権割合をどこで使うか
借地権も、ほかの財産と同じように相続人に引き継がれます(民法第896条)。借地権割合で出した借地権の評価額は、相続税の申告が要るかどうかを判断する遺産の合計に入ります。
- 申告が要るかどうか…遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかで決まる(相続税法第15条・第27条)
- 申告の期限…相続の開始があったことを知った日の翌日から10か月以内(相続税法第27条第1項)
- 使う路線価の年分…相続があった年のもの。2026年中の相続なら令和8年分
- 評価の様式…国税庁の「土地及び土地の上に存する権利の評価明細書」(定期借地権等は「定期借地権等の評価明細書」)
借地権を相続したときに地主へどう連絡するか、名義や地代をどうするかは、借地権割合とは別の話です。まずは借地の契約書と、固定資産税の課税明細書・登記事項証明書で、土地と建物の持ち主、地代の額、契約の始まった時期をそろえておくと、評価も手続きも進めやすくなります。
よくある質問
-
借地権割合のDとCは何パーセントですか?
路線価図の記号は、Aが90%、Bが80%、Cが70%、Dが60%、Eが50%、Fが40%、Gが30%です。たとえば「215D」なら、1平方メートルあたりの路線価が215,000円で、借地権割合が60%という意味です(国税庁「路線価図の説明」)。
-
借地権割合は、借地権を売るときの値段の目安になりますか?
借地権割合は相続税・贈与税で借地権を評価するための割合で、売買の値段を決めるものではありません。もとになる路線価は地価公示価格などの80%程度を目途に定められています。借地権を売るには原則として地主の承諾が要り、値段は当事者の話し合いで決まります。
-
土地を貸している地主の側は、どう評価しますか?
借地権が付いている土地(貸宅地・底地)は、自用地としての価額から借地権の価額を差し引いて評価します。式にすると「自用地としての価額×(1−借地権割合)」で、借地権割合が60%(D)なら、自用地としての価額の40%です(国税庁 タックスアンサー No.4613)。
-
路線価が無い地域の借地権割合はどこで調べますか?
路線価が定められていない倍率地域は、国税庁「財産評価基準書」の評価倍率表を見ます。町(丁目)または大字ごとの行に「借地権割合」の欄があり、%で書かれています。自用地としての価額は、固定資産税評価額に「宅地」欄の倍率を掛けて出します。
-
路線価の後ろにアルファベットが無いときはどうなりますか?
借地権の取引慣行がないと認められる地域の扱いになり、借地権は評価しません。地主の貸宅地は、借地権割合を20%として差し引いて評価します(財産評価基本通達25(1)・27)。国税庁の相続税の申告要否判定コーナーでも、貸宅地の借地権割合に「20%(記号:無)」が用意されています。
-
親の土地に子どもが家を建てている場合も、借地権割合を使いますか?
地代も権利金も払わずに借りている使用貸借なら、使いません。土地を使う権利の価額はゼロとして扱われ、子どもに借地権の贈与税はかかりません。親が亡くなって子どもがその土地を相続するときは、貸している土地ではなく自用地として評価します(国税庁 タックスアンサー No.4552)。
この記事が参照した一次情報
税の取扱いは変わることがあります。本文の内容は次の資料を参照日時点で確認したものです。
- 国税庁 財産評価基準書「路線価図の説明」「評価倍率表(一般の土地等用)の説明」「路線価図の閲覧の仕方」
- 国税庁「令和8年分の路線価等について」(令和8年7月)
- 国税庁 タックスアンサー No.4552・No.4611・No.4612・No.4613(令和8年4月1日現在法令等)
- 財産評価基本通達 25(貸宅地の評価)・27(借地権の評価)・27-2(定期借地権等の評価)・28(貸家建付借地権等の評価)
- 国税庁「相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて」(昭和60年6月5日 直資2-58・直評9)
- 国税庁 質疑応答事例「借地権の意義」、相続税の申告要否判定コーナー「土地等の利用区分」
- 借地借家法(平成3年法律第90号)第2条・第19条・第22条、民法(明治29年法律第89号)第612条・第896条、相続税法(昭和25年法律第73号)第15条・第27条(e-Gov 法令検索)
参照日:2026年9月27日。借地権・貸宅地の評価額や、どのケースに当たるかは、契約の内容や地代の払い方で変わります。実際の申告では、税理士や税務署に確認してください。
