相続した不動産を売る流れ|売却・買取の選び方と期限
本記事はプロモーションを含みます。
相続した家や土地を売るときは、①相続人と遺言を確かめる → ②相続するかを決める(知った時から3か月) → ③遺産分割で誰が取得するか・売って分けるかを決める → ④相続登記で名義を相続人に移す → ⑤査定を受けて仲介か買取で売る → ⑥売った翌年に確定申告、の順に進みます。亡くなった人の名義のままでは売却の登記ができず、遺産分割の前に家全体を売るには相続人全員の同意が要ります。
売る時期は、税の特例の期限から逆算します。空き家の3,000万円特別控除は相続開始の日から3年を経過する日の属する年の12月31日まで(2027年12月31日までの売却に限る)、相続税を納めた人の取得費加算は相続税の申告期限の翌日から3年までです。反対に、小規模宅地等の特例を使う同居の家族などは、相続税の申告期限(10か月)まで土地を持ち続けないと特例が使えません。名義の手続きを進めながら査定を頼み、売れる額の目安をつかんでおくと、どの期限に合わせるかを決めやすくなります。
【PR】空き家や相続した家を仲介で売りたい方は、ミライアス株式会社の「スマート仲介」に無料で売却査定を頼めます。他の不動産会社にも物件を紹介して買い手を広く探す(売り物件の「囲い込み」をしない)こと、買主側の仲介手数料を無料にして買い手を集めること、売れなかったときや売却をやめたときは仲介手数料などの費用がかからないことが、公式サイトに書かれています。ロハスルからご案内しているのは、東京都・神奈川県・埼玉県・千葉県の物件(市街化調整区域を除く)です。


タップできる目次
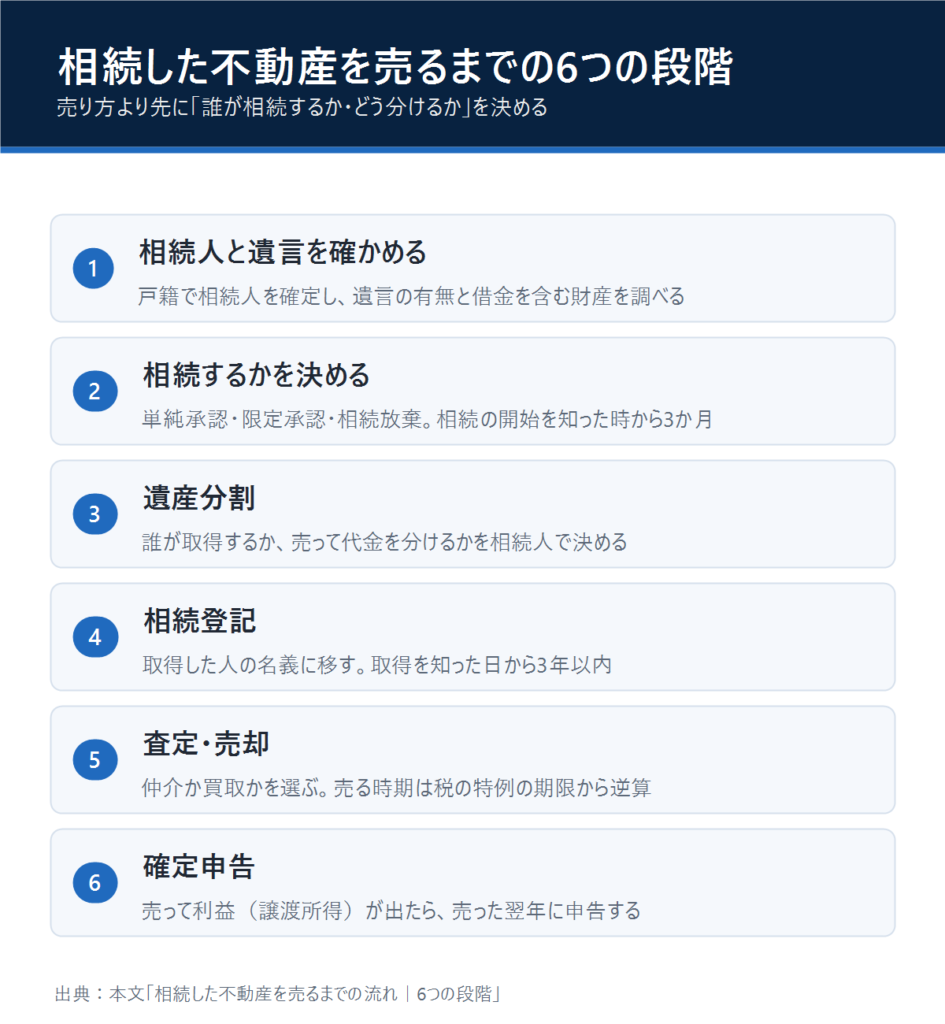
相続した不動産を売るまでの流れ|6つの段階
売るまでの段階は6つです。最初に決めるのは売り方ではなく、誰が相続するか、どう分けるかです。期限と根拠を並べると次のとおりです。
スクロールできます
| 段階 | やること | 期限・目安 | 根拠 |
|---|---|---|---|
| 1 相続人と遺言を確かめる | 戸籍で相続人を確定し、遺言の有無と、借金を含む財産を調べる | 2の判断に間に合うよう早めに | — |
| 2 相続するかを決める | 単純承認・限定承認・相続放棄から選ぶ | 相続の開始を知った時から3か月 | 民法第915条第1項 |
| 3 遺産分割 | 不動産を誰が取得するか、売って代金を分けるかを決める | 期限なし(相続税の申告は10か月) | 民法第907条第1項 |
| 4 相続登記 | 不動産を取得した人の名義に移す | 取得を知った日から3年 | 不動産登記法第76条の2第1項 |
| 5 査定・売却 | 仲介か買取かを選んで売る | 税の特例の期限から逆算 | 租税特別措置法第35条・第39条 |
| 6 確定申告 | 売って利益が出たら譲渡所得を申告する | 売った年の翌年2月16日〜3月15日 | 国税庁 No.3102 |
亡くなった人の名義のままでは売れない
売買で買主に所有権を移す登記は、売主と買主が共同で申請します(不動産登記法第60条)。売主の側で申請する「登記義務者」は登記上の名義人なので(同法第2条第13号)、名義が亡くなった人のままでは売買の登記ができません。法務省も、相続した不動産を売却するときは相続登記をする必要がある、と案内しています。遺産分割がまとまらないときに使える相続人申告登記では、売ることはできません。
相続登記は、相続で不動産を取得したことを知った日から3年以内に申請する義務があり、正当な理由がないのに怠ると10万円以下の過料の対象です(同法第76条の2第1項・第164条第1項)。2024年4月1日より前に相続した不動産も対象で、まだ登記していなければ2027年3月31日までに申請します(法務省「相続登記の申請義務化に関するQ&A」)。
査定や売却の相談は、名義の手続きと並行して始められます。相続登記が済んでいない物件でも査定を受け付けている会社があり、売れる額の目安が分かれば、遺産分割で「売って分けるか、誰かが引き継ぐか」を話し合う材料になります。
相続人が複数いるときは、売る前に「分け方」を決める
遺産分割が済むまで、相続した不動産は相続人全員の共有です(民法第898条第1項)。1人で売れるのは自分の持分だけで、家全体を売るには相続人全員の同意が要ります(第251条第1項は、共有物に変更を加えるにも他の共有者の同意を求めています)。売る前に、遺産分割の協議(第907条第1項)で、次のどの分け方にするかを決めます。
スクロールできます
| 分け方 | 中身 | 売るときの売主 | 向く場面 |
|---|---|---|---|
| 現物分割 | 不動産は1人(または数人)が取得し、ほかの財産をほかの相続人が取得する | 不動産を取得した人 | 預金などほかの財産で釣り合いが取れる |
| 代償分割 | 1人が不動産を取得し、ほかの相続人に代わりのお金(代償金)を払う | 不動産を取得した人 | 住み続けたい人がいる、取得する人に代償金を払う資金がある |
| 換価分割 | 不動産を売り、代金を分ける | 協議で決めた相続人 | 誰も住まない、ほかに分けられる財産が少ない |
| 共有分割 | 相続人で持分を決めて共有する | 共有者全員 | 当面の結論が出ない(売るときもまた全員の同意が要る) |
分け方の名前は、岡山家庭裁判所の遺産分割手続Q&Aと、国税庁の相続税法基本通達19の2-8によります。協議がまとまらないときは家庭裁判所に遺産分割調停を申し立て、調停が成立しなければ自動的に審判の手続きに移ります(裁判所「遺産分割調停」)。審判では、家庭裁判所が相続人に遺産の競売や売却を命じたり(家事事件手続法第194条)、特別の事情があるときは、1人にほかの相続人への債務を負わせて現物の分割に代えたり(第195条)できます。
売って分けるなら、協議書に売り方と分け方を書いておく
換価分割では、売る手続きのために1人の名義で相続登記をして売り、代金をほかの相続人に渡す形をとることがあります。国税庁の質疑応答事例は、調停で換価分割をした例について、1人の名義での相続登記が換価のための便宜にすぎず、代金が調停の内容どおりに実際に分けられるなら、贈与税の課税は問題にならないとしています(遺産の換価分割のための相続登記と贈与税)。全員の共有の名義にして売る方法もあり、法定相続分どおりの共有の相続登記は、相続人の1人が申請人になって申請できます(法務省民事局「登記申請手続のご案内(相続登記②/法定相続編)」)。共有の名義で売るときは、相続人全員が売主になります。
協議で分けるときも、遺産分割協議書に「売る不動産」「売主の名義にする人」「代金から差し引く費用(仲介手数料・登記費用など)」「代金を分ける割合」を書いておくと、代金を渡した理由をあとから示せます(編集部の考え)。
相続放棄を考えているうちは売らない
相続人が相続財産の全部または一部を処分すると、単純承認をしたものとみなされます(民法第921条第1号。保存行為と短期の賃貸は除く)。単純承認になると、借金も含めて引き継ぐことになり、相続放棄はできません。借金が多いかもしれないときは、相続の開始を知った時から3か月の期限(第915条第1項。家庭裁判所に延ばしてもらうこともできる)のうちに放棄するかを決め、売るのはそのあとにします。
売る時期は「税の期限」から逆算する
売る時期で結果が変わるのは、主に税の特例です。急いで売ると使えなくなる特例と、期限を過ぎると使えなくなる特例があるので、次の表で自分に関係する行を先に確かめます。
スクロールできます
| 期限 | 数え始め | 何の期限か | 先に売ると・過ぎると | 根拠 |
|---|---|---|---|---|
| 3か月 | 相続の開始を知った時 | 相続放棄・限定承認 | 売ると単純承認とみなされ、放棄できない | 民法第915条第1項・第921条第1号 |
| 10か月 | 相続の開始を知った日の翌日 | 相続税の申告・納税 | 同居していた家族などが申告期限より前に売ると、小規模宅地等の特例が使えない | 相続税法第27条第1項、租税特別措置法第69条の4 |
| 3年 | 相続で取得したことを知った日 | 相続登記 | 正当な理由なく怠ると10万円以下の過料の対象 | 不動産登記法第76条の2第1項・第164条第1項 |
| 3年目の年末(2027年12月31日までの売却) | 相続開始の日 | 空き家の3,000万円特別控除 | 過ぎて売ると使えない | 租税特別措置法第35条第3項 |
| 申告期限の翌日から3年 | 相続開始の日の翌日 | 取得費加算の特例(相続税を納めた人) | 過ぎて売ると使えない | 租税特別措置法第39条第1項 |
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です(相続税法第27条第1項、国税庁 No.4205)。申告が要るのは、遺産の額が基礎控除を超えて相続税がかかる場合です。
小規模宅地等の特例を使うなら、申告期限まで売らない
亡くなった人が住んでいた土地は、要件に当たれば330㎡まで評価額を80%減らせます(国税庁 No.4124)。配偶者が取得したときは取得者ごとの要件がありませんが、同居していた親族は、相続税の申告期限まで引き続きその建物に住み、その土地を申告期限まで持ち続けることが要件です。配偶者も同居の親族もいないときに使える、持ち家に住んでいない親族(いわゆる家なき子。ほかにも要件がある)も、申告期限まで土地を持ち続けることが要件です(租税特別措置法第69条の4第3項第2号)。
この特例を使って相続税を申告するなら、売るのは申告期限(亡くなったことを知った日の翌日から10か月)が過ぎてからにします。
相続人が3人以上なら、空き家の控除は2,000万円まで
亡くなった人が1人で住んでいた家とその土地を相続して売るときは、要件に当たれば譲渡所得から最高3,000万円を差し引けます(空き家の3,000万円特別控除)。売る期限は、相続開始の日から3年を経過する日の属する年の12月31日までで、2027年12月31日までの売却に限られます(租税特別措置法第35条第3項)。
2024年1月1日以後の売却で、家と土地を相続した相続人が3人以上いるときは、控除の上限が2,000万円になります(同条第4項、国税庁 No.3306)。売却代金が1億円を超えると使えず、取得費加算の特例とはどちらか一方しか使えません。家の建築時期や耐震・取り壊しの条件と計算の例は「空き家売却の進め方|税金・特例・かかる費用の全体像」で詳しく書いています。
「相続してすぐ売ると税率が高い」とは限らない
相続で取得した土地・建物を売るときは、亡くなった人が取得した日と取得費を引き継ぎます(所得税法第60条第1項第1号、国税庁 No.3270。限定承認の相続は除く)。
税率は、売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得(所得税15%・住民税5%)、5年以下なら短期譲渡所得(所得税30%・住民税9%)です(国税庁 No.3202・No.3208・No.3211。所得税にはこのほか復興特別所得税がかかる)。親が取得した日から、売った年の1月1日までが5年を超えていれば、相続してすぐに売っても長期の税率です。
売ったあとの税金と確定申告|相続人ごとに申告する
税金がかかるのは、売った金額そのものではなく利益(譲渡所得)です。譲渡所得は、売った金額から取得費と譲渡費用(仲介手数料など)を差し引いて計算します(国税庁 No.3202)。仲介手数料の上限、取得費が分からないときの扱い、税額の計算例は「空き家売却の進め方|税金・特例・かかる費用の全体像」にまとめています。
相続人の共有のまま売ったときは、相続人それぞれが自分の持分の分を申告します。遺産分割の前に売ったときは、売った時の持分(法定相続分)で申告するのが原則で、所得税の確定申告期限までに代金を分け、相続人全員がその取得割合で申告したときは、それも認められます(国税庁 質疑応答事例「未分割遺産を換価したことによる譲渡所得の申告…」)。
申告の時期は、売った年の翌年の2月16日から3月15日までです(国税庁 No.3102)。空き家の3,000万円特別控除や取得費加算の特例は、書類を添えて確定申告をしないと使えません(国税庁 No.3306・No.3267)。
仲介で売るか、買取で売るか
売り方は、不動産会社に買い手を探してもらう「仲介」と、不動産会社が自ら買う「買取」の2つです。どちらが向くかは、特例の期限までの時間と、建物や家財の状態で決まります。
スクロールできます
| 比べる点 | 仲介 | 買取 |
|---|---|---|
| 誰が買うか | 不動産会社が探した買い手 | 不動産会社 |
| 仲介手数料 | 売れたときに払う(上限は国の告示で決まっている) | 不動産会社が直接買うのでかからない |
| 売る時期 | 買い手が見つかる時期による | 条件がまとまれば決めやすい |
| 向く場面 | 特例の期限まで時間がある、建物の状態がよい | 特例の期限が近い、家財が残ったままで売りたい(対応する会社に限る)、遠方で管理しにくい |
仲介と買取の違いと買取業者の選び方は「空き家買取の相場と流れ|仲介との違い・買取業者の選び方」、査定の頼み先は「空き家査定はどこに頼む?無料査定の使い分けと注意点」で詳しく書いています。家財の片付けが残っているときは「空き家の片付け費用はいくら?間取り別の目安と安くする順番」、借りている土地の上の家なら「借地権を相続したら|名義変更・地代・地主への連絡手順」も見てください。
東京・神奈川・埼玉・千葉の家を仲介で売るなら
【PR】ミライアス株式会社の「スマート仲介」は、公式サイトで悩みの例に「相続した不動産を売却したいが、価格がよくわからない」を挙げ、相続の手続きの確認が要るときは提携の弁護士・税理士・司法書士による初回無料の相談を案内しています。相続人で「売って分けるか」を話し合う前に、売れる額の目安を知りたいときの頼み先になります。
【PR】空き家や相続した家を仲介で売りたい方は、ミライアス株式会社の「スマート仲介」に無料で売却査定を頼めます。他の不動産会社にも物件を紹介して買い手を広く探す(売り物件の「囲い込み」をしない)こと、買主側の仲介手数料を無料にして買い手を集めること、売れなかったときや売却をやめたときは仲介手数料などの費用がかからないことが、公式サイトに書かれています。ロハスルからご案内しているのは、東京都・神奈川県・埼玉県・千葉県の物件(市街化調整区域を除く)です。
東京都内の空き家を買取で売るなら
【PR】株式会社ブリリアントの「訳あり物件買取センター(LIXIL不動産ショップ)」は、相続登記(名義変更)が済んでいない物件でも査定・買取の相談ができ、売却に必要な登記は提携の司法書士と連携して進めるとしています。共有持分だけの買取も行っていると公式サイトに書かれています。売るときに相続登記が要ることは変わらないので、登記の段取りもあわせて相談してください。
【PR】東京都内に空き家がある方は、「訳あり物件買取センター(LIXIL不動産ショップ)」に無料で査定を頼めます。運営する株式会社ブリリアントが直接買い取るため仲介手数料はかからず、家財が残ったままでも売却でき、売却後の不具合の責任(契約不適合責任)を免除する特約を付けて契約するとしています。査定の対象は東京都内の物件です(公式サイトの記載)。
相続した不動産の売却のよくある質問
-
相続した不動産を3年以内に売るとどうなりますか?
3年以内の売却で使える可能性があるのは、次の2つの税の特例です。相続税を納めた人は、相続税の申告期限の翌日から3年以内に売れば、納めた相続税の一部を取得費に足せます(取得費加算の特例)。亡くなった人が1人で住んでいた家なら、相続開始の日から3年を経過する日の属する年の12月31日までに売れば、空き家の3,000万円特別控除を使える場合があります(2027年12月31日までの売却。相続人が3人以上なら2,000万円まで)。2つの特例はどちらか一方です。
-
相続した不動産をすぐに売ると、税金が高くなりますか?
高くなるとは限りません。所有期間は亡くなった人が取得した日から数えるので(所得税法第60条)、親が取得した日から売った年の1月1日までが5年を超えていれば、相続してすぐに売っても長期譲渡所得(所得税15%・住民税5%)です。ただし、小規模宅地等の特例を使う同居の家族などは、相続税の申告期限より前に売ると特例が使えません。
-
相続した不動産を焦って売ってはいけないのはなぜですか?
売ると取り返しがつかない場面があるためです。相続放棄を考えているうちに売ると単純承認とみなされ、放棄できなくなります(民法第921条第1号)。小規模宅地等の特例を使う同居の家族などは、相続税の申告期限より前に売ると特例が使えません。遺産分割の前の不動産は相続人全員の共有なので、全員の同意が無いまま家全体を売ることもできません。
-
相続登記をしないで売ることはできますか?
売買の登記の前に、相続登記で名義を相続人に移す必要があります。法務省も、相続した不動産を売却するときは相続登記をする必要があると案内しており、相続人申告登記では売れません。査定や売却の相談は登記の前から始められるので、名義の手続きと並行して進めます。
-
相続人の1人が売却に反対しているときは、どうすればいいですか?
遺産分割の前の不動産は相続人全員の共有なので、家全体を売るには全員の同意が要ります。話し合いがまとまらないときは、家庭裁判所に遺産分割調停を申し立て、調停が成立しなければ審判に移ります。審判では、家庭裁判所が遺産の売却を命じることもあります(家事事件手続法第194条)。
-
相続した不動産を売ったら、確定申告は必要ですか?
売って利益(譲渡所得)が出たときは、売った年の翌年2月16日から3月15日までに確定申告をします。空き家の3,000万円特別控除や取得費加算の特例は、確定申告をしないと使えません。共有で売ったときは、相続人それぞれが自分の持分の分を申告します。
この記事が参照した一次情報
法令や税制は変わることがあります。本文の内容は次の資料を参照日時点で確認したものです。
- 民法(第251条・第898条・第907条・第915条・第921条)
- 家事事件手続法(第194条・第195条)
- 不動産登記法(第2条・第60条・第76条の2・第164条)
- 所得税法(第60条)
- 租税特別措置法(第35条・第39条・第69条の4)
- 相続税法(第27条)
- 国税庁 タックスアンサー No.3306・No.3267・No.4124・No.4205・No.3202・No.3208・No.3211・No.3270・No.3102(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「未分割遺産を換価したことによる譲渡所得の申告とその後分割が確定したことによる更正の請求、修正申告等」「遺産の換価分割のための相続登記と贈与税」
- 国税庁 相続税法基本通達19の2-8(分割の意義)
- 法務省「相続登記の申請義務化に関するQ&A」
- 法務省民事局「登記申請手続のご案内(相続登記②/法定相続編)」(令和8年4月)
- 裁判所「遺産分割調停」、岡山家庭裁判所「遺産分割手続Q&A」、大阪家庭裁判所「遺産分割調停の手続について」
参照日:2026年10月17日。相続放棄の可否、税額、特例が使えるかどうかは個別の事情で変わります。申告の前に税務署や税理士、登記は法務局や司法書士に確かめてください。