借地権を相続したら|名義変更・地代・地主への連絡手順
本記事はプロモーションを含みます。
親が借りていた土地の上に、親の家が建っている。そんな借地を相続したときは、借地権は相続で当然に引き継がれ、相続人が受け継ぐだけなら、民法の条文上、地主の承諾は要らず、承諾料(名義書換料)を払う決まりもありません。民法が地主の承諾を求めているのは借地権を「譲り渡す」「転貸する」ときで、相続はそこに入っていないためです(民法第612条・第896条)。
やることは、①契約書と地代を確かめる、②地主に相続を知らせる、③だれが引き継ぐかを決める、④建物の名義を相続登記で変える(知った日から3年以内)、⑤相続税がかかるかを確かめる(申告は10か月以内)、の順です。一方で、相続したあとに売る・建て替えるときは、地主の承諾(得られなければ裁判所の許可)が要ります。
この記事では、期限のある手続きの一覧、地主に送る連絡の文例、相続税の評価の計算例までをまとめます。法令・国税庁・法務省の記載は、2026年10月15日に確かめたものです。
【PR】東京都・神奈川県・千葉県・埼玉県の借地権を相続した方は、「借地権 無料相談ドットコム」に無料で相談・査定を頼めます。運営する株式会社ハウスクル(ピタットハウス秋葉原北店)は借地権の買取を専門にしていて、相続した借地の売却や、親族の間で意見がまとまらないときの交渉、地主との交渉の代行にも対応するとしています(紛争状態になった場合は専門家を無償で紹介)。相談・買取の対象は1都3県の物件です(2026年10月15日時点の公式サイトの記載)。

タップできる目次
借地権は相続できる?地主の承諾と承諾料(名義書換料)
借地権は相続できます。相続人が相続で引き継ぐだけなら、地主の承諾は要らず、承諾料(名義書換料)を払う決まりもありません。借地の契約(土地の賃貸借)は、借りていた人が亡くなっても終わらず、相続人がそのまま引き継ぎます。
根拠は民法の2つの条文です。民法第896条は「相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する」と定めていて、借地権もこの「権利義務」に入ります。一方、第612条第1項が地主(賃貸人)の承諾を求めているのは、「賃借権を譲り渡し、又は賃借物を転貸する」ときです。相続は譲り渡し(売買や贈与)でも転貸でもないので、承諾の対象になりません。
承諾料についても、民法・借地借家法のどちらにも、相続で借地権を受け継ぐときに地主へお金を払うという規定はありません。地主から求められたときは、その場で約束せず、契約書に相続のときの取り決めが書かれていないかを先に確かめてから返事をします。
参考になるのが、国が地主になっている土地(国有地)の扱いです。財務省の普通財産貸付事務処理要領は、借地権を受け継ぐ人が法定相続人のときなどは、国の承認が無くても借地権が法的に移っている(包括承継)として、誓約書の提出などの手続きを省けるとし、名義書換承諾料を取らない場合に「相続(遺贈を含む。)」を挙げています。国が地主のときの決まりで、民間の地主を縛るものではありませんが、相続を譲り渡しと分けて扱う考え方は同じです。
なお、この記事は借地権が「土地の賃借権」(地主に地代を払って土地を借りる契約)の場合で書いています。登記簿に「地上権」と書かれている借地は、売るときの承諾などの扱いが違うので、契約書と土地の登記で確かめてください。
地主の承諾が要る場面・要らない場面
承諾が要るかどうかは「相続か、それ以外の譲り渡しか」で分かれます。相続のあとに売る・建て替えるときは、相続とは別に承諾の問題が出てきます。
スクロールできます
| 場面 | 地主の承諾 | 根拠 |
|---|---|---|
| 相続人が相続で引き継ぐ | 要らない | 民法第896条(第612条は譲渡・転貸だけ) |
| 遺産分割で、相続人のうち1人が引き継ぐ | 要らない | 民法第909条(遺産分割は相続開始の時にさかのぼって効力を生じる) |
| 相続したあと、第三者に売る | 要る(得られなければ裁判所の許可) | 民法第612条、借地借家法第19条第1項 |
| 建て替え・増改築(契約に制限の特約があるとき) | 要る(得られなければ裁判所の許可) | 借地借家法第17条第2項 |
| 地代の額・支払日・契約期間 | —(今の契約のまま引き継ぐ) | 民法第896条 |
相続したら最初にやること(6つの順番)
最初の1か月でやるのは、契約書の確認・地代の支払い・地主への連絡の3つです。そのうえで、だれが引き継ぐかを決め、建物の相続登記と相続税の確認に進みます。期限のある手続きは、下の表にまとめました。
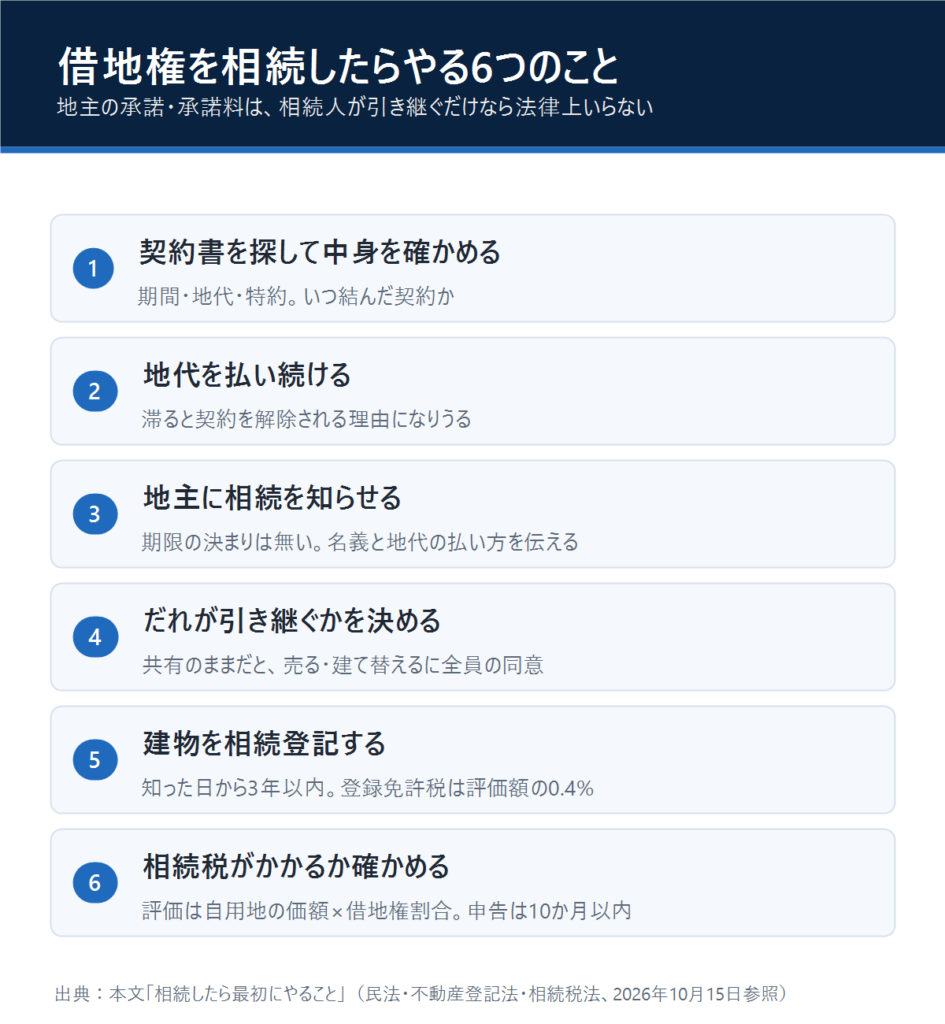
- 契約書を探して中身を確かめる:土地の賃貸借契約書で、契約の期間・地代・特約(増改築や譲渡の制限など)と、いつ結んだ契約かを見ます。契約書が見つからなければ、地代の領収書や振込の記録で地主と地代を確かめます
- 地代を払い続ける:亡くなった月以降の地代も止めません。滞ると、契約を解除される理由になりえます
- 地主に相続を知らせる:法律に期限の決まりはありませんが、地代の振込名義や連絡先が変わるので、落ち着いたら早めに書面で伝えます(下の文例)
- だれが引き継ぐかを決める:相続人が複数なら遺産分割の協議で決めます。共有のままにすると、売る・建て替えるたびに全員の同意が要ります
- 建物を相続登記する:借地の上の建物の名義を相続人に変えます。相続で取得したことを知った日から3年以内が義務です
- 相続税がかかるか確かめる:借地権も相続財産です。評価は「自用地としての価額×借地権割合」で、申告が要るときの期限は10か月以内です
期限のある手続きの一覧
借地権の相続でかかわる期限は、数え始める日がそれぞれ違います。とくに相続放棄の3か月は短いので、借地を持ち続けるか迷うときは最初に確かめます。
スクロールできます
| 手続き | 期限 | 数え始める日 | 根拠 |
|---|---|---|---|
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続の開始があったことを知った時 | 民法第915条第1項 |
| 亡くなった人の所得税の申告(準確定申告) | 4か月以内 | 相続の開始があったことを知った日の翌日 | 所得税法第124条・第125条、国税庁 No.2022 |
| 相続税の申告・納税 | 10か月以内 | 相続の開始があったことを知った日の翌日 | 相続税法第27条、国税庁 No.4205 |
| 建物の相続登記 | 3年以内 | 相続で所有権を取得したことを知った日 | 不動産登記法第76条の2 |
| 2024年4月1日より前に相続したことを知った建物の登記 | 2027年3月31日まで | — | 法務省 |
| 相続した財産を売ったときの取得費の特例 | 相続税の申告期限の翌日以後3年を経過する日までに売る(相続開始から約3年10か月) | 相続開始のあった日の翌日 | 国税庁 No.3267 |
地主への連絡のしかた(文例つき)
地主への連絡に法律上の期限や書式はありません。伝えるのは「亡くなったこと」「だれが引き継ぐか(決まっていなければその見込み)」「地代の払い方と連絡先」の3つです。相続に承諾は要らないので、「承諾をお願いします」とは書きません。お願いするのは、契約書の名義の書き換えの手続きです。
地主への連絡の文例(編集部作成)
〇〇様 いつもお世話になっております。〇〇町〇丁目の土地をお借りしている〇〇〇〇の長男、〇〇〇〇です。父〇〇〇〇が、〇年〇月〇日に亡くなりましたのでお知らせします。
お借りしている土地(所在:〇〇)と、その上の建物は、相続人が引き継ぎます。引き継ぐ者は相続人のあいだで話し合っており、決まりしだいあらためてお知らせします。
地代は〇月分から、これまでどおりの額を〇〇〇〇の名義でお支払いします。今後のご連絡先は、住所〇〇、電話〇〇です。
契約書の名義の書き換えについて、ご都合のよいときにご相談させてください。
送ったあとに話が出やすいことと、そのときの考え方です。
- 承諾料・名義書換料を求められた:相続で払う決まりは法律にありません。契約書の特約を確かめ、その場では約束しません
- 地代の値上げを持ちかけられた:相続で地代の額は変わりません(今の契約を引き継ぐため)。値上げは相続とは別の話し合いです
- 契約を一から結び直したいと言われた:相続で引き継ぐのは今の契約そのものです。結び直す案が出たら、期間・更新・地代・特約が今の契約から変わっていないかを1つずつ確かめます
地代と契約期間は今のまま引き継ぐ
地代の額・支払日・契約の残りの期間は、亡くなった人の契約のまま相続人が引き継ぎます。地代は契約の中心で(民法第601条)、払わない状態が続くと、地主は相当の期間を定めて催告したうえで契約を解除できます(第541条。不払いが軽微なときを除く)。
相続人が複数いて遺産分割がまだのあいだは、借地権は相続人全員の共有になります(民法第898条第1項)。地代をだれの口座から払うか、立て替えた分をどう精算するかを、相続人のあいだで先に決めておくと揉めにくくなります。
地主から「返してほしい」と言われたら
相続を理由に借地の契約が終わるという規定はありません。契約の期間中は今の契約が続きます。期間が満了するときも、借地借家法では、建物がある限り借地権者は更新を求めることができ、地主が異議を述べるには「正当の事由」が要ります(借地借家法第5条・第6条)。借地借家法の施行より前に設定された借地権の更新は、旧借地法の例によります(附則第6条)。
ただし、契約書が定期借地権(借地借家法第22条)なら、期間が満了すると更新されずに終わります。どちらの契約かは、契約書の「更新」の条項で確かめます。
名義変更は「建物の相続登記」でする(3年以内)
借地権を相続したときの名義変更の中心は、借地の上の建物の相続登記です。2024年4月1日から義務になり、相続で取得したことを知った日から3年以内に申請します。借地借家法第10条第1項は、借地の上に借地権者が登記した建物を持っていれば、借地権を第三者に対抗できると定めています。建物の登記は、借地権を守る根拠にもなります。
スクロールできます
| 項目 | 内容 |
|---|---|
| 期限 | 相続の開始と、所有権を取得したことを知った日から3年以内(不動産登記法第76条の2第1項) |
| 怠ったとき | 正当な理由なく申請しないと、10万円以下の過料(同法第164条第1項) |
| 前からの相続 | 2024年4月1日より前に相続したことを知った不動産も、相続登記がされていなければ対象。期限は2027年3月31日まで(法務省) |
| 遺産分割がまとまらないとき | 期限内に相続人であることを申し出る「相続人申告登記」をすれば、申請の義務を果たしたことになる(同法第76条の3第2項)。そのあと遺産分割で取得したら、分割の日から3年以内に登記する(同条第4項) |
| 登録免許税 | 建物の価額×1000分の4(0.4%)(登録免許税法別表第一 一(二)イ)。価額は固定資産課税台帳の価格(固定資産課税明細書の「価格」または「評価額」。法務局の手引き) |
| 借地権そのものを登記しているとき | 賃借権の相続による移転の登記は、土地の価額×1000分の2(同法別表第一 一(三)ロ) |
計算例:建物の固定資産税評価額が300万円なら、300万円×0.4%=1万2,000円が登録免許税です(司法書士に頼むときの報酬は別)。
兄弟で相続するときは、共有にしない
借地権を兄弟の共有にすると、売る・建て替えるたびに全員の同意が要ります。遺産分割の協議で、引き継ぐ人を1人に決めておくのが後々楽です。相続人が複数いると、建物は相続人の共有に、借地権も共有の決まりが当てはまる状態になります(民法第898条第1項・第264条)。共有物に形や働きを大きく変える「変更」を加えるには他の共有者の同意が要り(第251条第1項)、借地権と建物を丸ごと売るには全員がそれぞれの持分を手放すことになるので、一人でも反対すると進みません。
スクロールできます
| 分け方 | 中身 | 向くケース |
|---|---|---|
| 1人が引き継ぐ | 1人が借地権と建物を相続し、ほかの相続人とは預金などで調整する | 住み続ける・貸す人がいる |
| 売って代金を分ける | 相続したうえで借地権を売り、代金を分ける。売るには地主の承諾が要る | だれも住まない・使わない |
| 共有のまま持つ | 相続人全員の共有にする | すぐには決められない(売る・建て替えるたびに全員の同意が要る) |
遺産分割は、相続人の協議でいつでもできます(民法第907条第1項)。ただし建物の相続登記の3年の期限は進むので、話し合いが長引くときは相続人申告登記を先にしておきます。
相続しない・手放すときの選択肢
借地を持ち続けないなら、①相続放棄、②地主に買い取ってもらう、③第三者(買取業者を含む)に売る、の3つです。相続放棄だけは期限が短く、知った時から3か月以内に家庭裁判所に申し立てます。
スクロールできます
| 選び方 | 期限・条件 | 気をつけること |
|---|---|---|
| 相続放棄 | 知った時から3か月以内(民法第915条第1項) | 借地権だけでなく預金なども含めた相続全体を手放す(第939条)。放棄の時に住んでいる・管理しているなど現に占有している財産は、引き渡すまで保存する義務が残る(第940条第1項) |
| 地主に買い取ってもらう | 地主との合意 | 価格の公的な相場は無い。地主と話し合って決める |
| 第三者に売る | 地主の承諾。得られなければ裁判所の許可(借地借家法第19条第1項) | 裁判所の許可は、建物を「譲渡しようとする」段階で申し立てる(同項)。売ってからでは遅い |
売る場合の4つの売り方と承諾料の扱いは、借地権の売却方法|地主の承諾・承諾料・買取業者の使い分けにまとめています。相続した土地・建物などの財産を、相続税の申告期限の翌日以後3年を経過する日までに売ると、相続税額のうち一定の額を取得費に加えられる特例があります(国税庁 No.3267)。国税庁のページは対象を「土地、建物、株式などの財産」と書いていて、借地権の名前は挙がっていないので、借地権を売るときは税務署に確かめてから申告します。
建物を空けて引き渡すときは、家財の片付けが必要です。費用の目安と安くする順番は空き家の片付け費用はいくら?間取り別の目安と安くする順番で扱っています。
相続した借地権を専門の会社に相談するとき
地主との話し合いや、兄弟のあいだの意見の調整が負担なら、借地権の買取を扱う会社に相談する方法があります。相談の前に、土地の賃貸借契約書・地代の領収書・建物の登記事項証明書・固定資産税の課税明細書をそろえておくと、話が早く進みます。
【PR】東京都・神奈川県・千葉県・埼玉県の借地権を相続した方は、「借地権 無料相談ドットコム」に無料で相談・査定を頼めます。運営する株式会社ハウスクル(ピタットハウス秋葉原北店)は借地権の買取を専門にしていて、相続した借地の売却や、親族の間で意見がまとまらないときの交渉、地主との交渉の代行にも対応するとしています(紛争状態になった場合は専門家を無償で紹介)。相談・買取の対象は1都3県の物件です(2026年10月15日時点の公式サイトの記載)。
借地権の相続税評価(計算例つき)
借地権の相続税の評価額は「その土地の自用地としての価額×借地権割合」です。借地権割合は路線価図・評価倍率表に記号で載っていて、A(90%)からG(30%)まで7段階です(財産評価基本通達27、国税庁 No.4611)。借地権の取引慣行があると認められない地域の借地権は、評価しません。
スクロールできます
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
計算例(数字は説明のための仮の値。奥行きなどの補正は考えない):路線価30万円の道路に面した100㎡の土地で、借地権割合がD(60%)のとき。
- 自用地としての価額:30万円×100㎡=3,000万円
- 借地権の評価額:3,000万円×60%=1,800万円
- 小規模宅地等の特例(特定居住用、80%減額)を使えた場合:1,800万円×(1-0.8)=360万円
小規模宅地等の特例は借地権にも使えます。特例の対象の「宅地等」には「土地の上に存する権利」が含まれ、亡くなった人が住んでいた借地(特定居住用宅地等)なら330㎡まで評価額を80%減らせます。取得した人の条件があり、使うには相続税の申告書を出す必要があります(国税庁 No.4124)。
相続税は、遺産の合計(特例で減らした後の額)が基礎控除「3,000万円+600万円×法定相続人の数」を超えるときにかかります(国税庁 No.4152)。借地権の評価額だけで判断せず、預金などを含めた合計で確かめます。小規模宅地等の特例を使って基礎控除以下になる場合も、相続税の申告は必要です(国税庁「相続税の申告のしかた(令和8年分用)」)。
よくある質問
-
借地権を相続する費用はいくらですか?
法律で決まっているのは、建物の相続登記の登録免許税(建物の固定資産税評価額×0.4%。300万円なら1万2,000円)です。司法書士に頼むならその報酬、相続税がかかるならその税額が加わります。地主への承諾料(名義書換料)は、相続で払う決まりがありません。
-
借地人が死亡したら、借地の契約はどうなりますか?
契約は終わらず、相続人が借地権を引き継ぎます(民法第896条)。地代の額・支払日・契約の残りの期間もそのままです。相続人が複数で遺産分割の前なら、借地権は相続人全員の共有になります。
-
地主に承諾料や名義書換料を求められたら払うべきですか?
相続で借地権を受け継ぐときに地主の承諾は要らず(民法第612条は譲渡・転貸だけが対象)、承諾料を払う規定もありません。その場で約束せず、契約書に相続のときの取り決めが無いかを確かめてから返事をします。
-
借地権の相続税はいくらになりますか?
借地権の評価額は「自用地としての価額×借地権割合」です。路線価30万円・100㎡・借地権割合60%なら1,800万円で、小規模宅地等の特例(特定居住用、330㎡まで80%減額)が使えれば360万円になります。相続税は、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えるときにかかります。
-
兄弟で借地権を相続するときの注意点は?
共有にすると、売る・建て替えるたびに全員の同意が要ります。遺産分割で引き継ぐ人を1人に決め、ほかの相続人とは預金などで調整するか、売って代金を分けるかを先に話し合います。建物の相続登記の期限(3年)は話し合いの間も進みます。
-
借地権だけを相続放棄できますか?
できません。相続放棄をすると初めから相続人でなかったことになり(民法第939条)、預金なども含めて相続全体を手放します。期限は相続の開始を知った時から3か月以内です。借地を持ちたくないだけなら、相続したうえで売る・地主に買い取ってもらう方法もあります。
まとめ:借地権を相続したら、承諾より先に登記と地代
- 借地権は相続で当然に引き継がれ、相続人が受け継ぐだけなら地主の承諾も承諾料も法律上は要らない
- 最初の1か月で、契約書の確認・地代の支払い・地主への連絡をする
- 建物の相続登記は、知った日から3年以内の義務(登録免許税は評価額の0.4%)
- 兄弟で相続するなら、共有にせず引き継ぐ人を1人に決める
- 相続税の評価は「自用地としての価額×借地権割合」。小規模宅地等の特例も使える
- 売る・建て替えるときは地主の承諾(得られなければ裁判所の許可)が要る
相続放棄の期限(3か月)だけは短いので、借地を持ち続けるか迷うときは、まず期限の一覧で日付を確かめてください。